El Ministerio Público imputó a Miguel Ángel Fernández, presidente del CorAr International SAECA y Lorena Noelia Romero Guerin, gerente general, por la presunta comisión del hecho punible de estafa.
La investigación pone el foco no solo en la falta de entrega de unidades inmobiliarias, sino también en un esquema de captación de recursos mediante proyectos en construcción y productos de inversión. Según la Fiscalía, el perjuicio patrimonial investigado asciende a US$ 814.541 y G. 379.600.000.
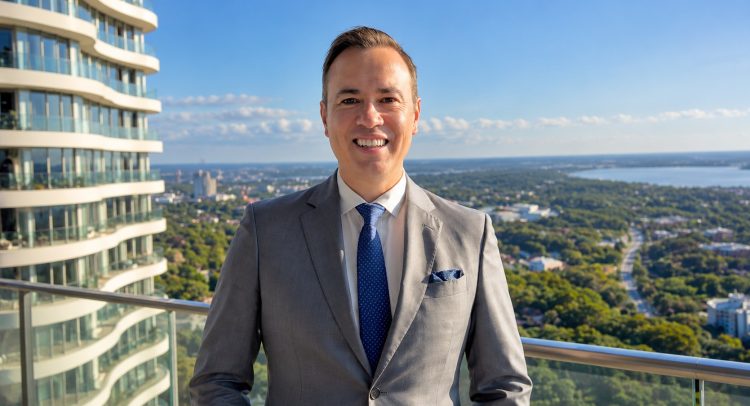
En la foto: Miguel Ángel Fernández, presidente del CorAr
La imputación fue presentada el 23 de septiembre del 2026 y está a cargo de la Unidad Especializada en Lavado de Dinero y la Unidad Especializada en Delitos Económicos. Las autoridades sostienen que existen elementos de convicción suficientes para sospechar la existencia del hecho punible de estafa, según lo establecido en el art. 187 del Código Penal.
El documento describe operaciones realizadas entre los años 2020 y 2025, principalmente vinculadas con la venta de departamentos a construirse en emprendimientos como Fernando Tower I, II, III, IV, V y VI, Yrupé y Elysium, además de un producto denominado “GEA – Banco de Tierras”.
El componente económico de la investigación
Uno de los elementos centrales del expediente es la forma en que, según la Fiscalía, se obtuvieron los recursos de los compradores e inversores.
Además de la comercialización de departamentos, CorAr habría ofrecido contratos de inversión inmobiliaria mediante el producto GEA, con rentabilidades anuales que, dependiendo de la operación realizada, llegaban al 12% y posteriormente al 13%, mientras que en otros contratos se habrían pactado rendimientos entre 5% y 10% anual.
La Fiscalía también señala que una parte relevante de las operaciones se realizó fuera de Paraguay. El expediente menciona una oficina en Formosa, Argentina, cobradores enviados a domicilios de compradores, pagos en efectivo y reuniones de captación de inversores en Buenos Aires, incluyendo una actividad realizada en el Hotel Hilton.
Esto adquiere relevancia porque el expediente sostiene que una porción sustancial de los pagos habría sido realizada en efectivo y fuera del territorio paraguayo, incluso sin que en algunos casos se emitiera una constancia en el momento de la entrega del dinero.
Durante un allanamiento realizado el 07 de agosto del 2026, la Fiscalía incautó 18 legajos correspondientes a 21 personas, con recibos originales por US$ 494.060 y G. 7,2 millones, además de estados de cuenta y un dispositivo de almacenamiento con documentación relacionada con la investigación.
El Ministerio Público aclara, sin embargo, que el cotejo de esos documentos con las declaraciones testimoniales indica que los importes efectivamente percibidos por la empresa serían superiores a los documentados en el allanamiento, debido principalmente a pagos realizados en efectivo fuera del país.
Un perjuicio estimado en US$ 814.541
La cifra de US$ 814.541 y G. 379.600.000 constituye uno de los principales datos de la imputación. La Fiscalía utiliza este monto para fundamentar el pedido de medidas cautelares y señala además la existencia de una pluralidad de víctimas y de hechos investigados. El Ministerio Público considera que el encuadre en el artículo 187, inciso 3, del Código Penal contempla una expectativa de pena privativa de libertad de hasta ocho años.
El expediente también identifica 34 inmuebles registrados a nombre de CorAr, cuyo valor conjunto consignado en el informe asciende a US$ 814.541 y G. 379.600.000. Ante la ausencia de una tasación oficial, la Fiscalía distribuyó el monto entre los inmuebles individualizados para efectos de la investigación patrimonial.
Entre esos bienes aparecen terrenos ubicados en Fernando de la Mora, Asunción, Capiatá, Villa Elisa, Limpio y otros puntos del área metropolitana, además de propiedades vinculadas a algunos de los proyectos mencionados en las denuncias. El propio expediente observa que determinados inmuebles corresponden a terrenos relacionados con unidades comprometidas en venta a algunos compradores.
La tesis fiscal sostiene que la empresa habría captado recursos comprometiéndose a entregar inmuebles o pagar determinadas rentabilidades cuando, según la imputación, ya no contaba con capacidad financiera suficiente para cumplir esas obligaciones.
Un aspecto particularmente relevante para el análisis es el producto denominado “GEA – Banco de Tierras”.
Según la imputación, se trataba de contratos de inversión inmobiliaria mediante los cuales el aportante entregaba dinero a CorAr y la empresa se comprometía a devolver el capital al cabo de 12 meses, además de pagar una renta anual. No se trataba necesariamente de la adquisición de una unidad inmobiliaria concreta.
En uno de los casos investigados, una inversora habría entregado US$ 20.000 mediante este mecanismo, con una renta pactada del 10% anual, además de otros US$ 33.600 correspondientes a una unidad inmobiliaria. El desembolso total señalado en ese caso llegó a US$ 53.600.
El expediente menciona asimismo un caso en el que CorAr habría recibido G. 28 millones bajo la modalidad de “aporte especial”, instrumentada mediante un Certificado de Renta Anticipada con una tasa del 5%. Según la denuncia incorporada a la investigación, ni la unidad ni la renta comprometida habrían sido entregadas.
El antecedente financiero: convocatoria de acreedores
La imputación se produce en un contexto financiero que ya había llevado a CorAr a recurrir a un proceso de convocatoria de acreedores. En agosto de este año, CorAr informó que un juzgado había admitido su convocatoria de acreedores, dentro del expediente N.° 223/2026 y bajo el régimen de la Ley N.° 154/1969. El proceso contempla la intervención de un síndico y busca ordenar las obligaciones de la empresa y establecer un eventual acuerdo con sus acreedores.
La convocatoria no equivale jurídicamente a una declaración de quiebra. Durante este procedimiento la compañía conserva la administración de sus bienes y puede continuar con sus actividades, aunque queda bajo vigilancia del síndico, mientras los acreedores deben acreditar sus respectivos créditos.
El antecedente resulta relevante porque la situación financiera de la empresa ya había tenido impacto en su relación con el mercado de capitales. De acuerdo con información publicada por PLUS en agosto, CorAr había participado mediante emisiones de bonos y la documentación bursátil registra, entre otros instrumentos, un Programa de Emisión Global USD 1 por hasta US$ 3 millones y una Serie 1 por US$ 1 millón.
Asimismo, Feller Rate había comunicado en noviembre de 2024 la asignación de una clasificación “Epy” a la solvencia y al programa de bonos de CorAr. Según la información publicada entonces, la calificadora señaló dificultades para obtener información suficiente y representativa para evaluar la capacidad de pago de la compañía, en un contexto de suspensión automática de la sociedad para colocar acciones y bonos en el mercado primario por incumplimientos en la presentación de información periódica.
¿Qué parte corresponde al proceso penal?
Desde el punto de vista penal, la Fiscalía atribuye a Fernández y Romero Guerin una presunta participación como autores de estafa. La imputación no constituye una condena y el proceso deberá avanzar hacia las siguientes etapas de la investigación.
El Ministerio Público solicitó un plazo de seis meses para presentar el requerimiento conclusivo y pidió medidas cautelares de carácter personal. También requirió medidas sobre los bienes de CorAr, específicamente la prohibición de innovar y de contratar respecto de 34 inmuebles, además de su inscripción en los registros correspondientes.
El argumento fiscal para las medidas cautelares considera, entre otros elementos, la magnitud del perjuicio patrimonial, la pluralidad de víctimas, la cantidad de hechos investigados, las operaciones realizadas fuera del país y los vínculos operativos de la empresa en Argentina.
El punto central para el mercado
Más allá del componente penal, el caso coloca bajo la lupa un problema esencialmente financiero: qué capacidad tiene la empresa para responder a sus compromisos con compradores, inversores y demás acreedores, qué activos permanecen disponibles y cómo se distribuirán eventualmente los recursos dentro del proceso concursal.
La coexistencia de la convocatoria de acreedores y la investigación penal abre, por tanto, dos caminos distintos. Por un lado, la Justicia deberá determinar si existió responsabilidad penal en las operaciones denunciadas. Por otro, el proceso concursal deberá establecer la situación de los créditos y las posibilidades de pago a quienes reclaman obligaciones pendientes.
Para el mercado inmobiliario y de capitales, el expediente también pone en primer plano los riesgos asociados a modelos de financiamiento basados en ventas anticipadas, captación de recursos de inversores y proyectos cuya entrega depende de la continuidad del flujo de fondos.
