La Dirección Nacional de Ingresos Tributarios (DNIT) suspendió durante tres días las actividades comerciales de un establecimiento dedicado al servicio de comidas y bebidas en Asunción, luego de detectar incumplimientos relacionados con la emisión y entrega de comprobantes de venta. La medida también estuvo sustentada en la reincidencia del contribuyente en este tipo de faltas.
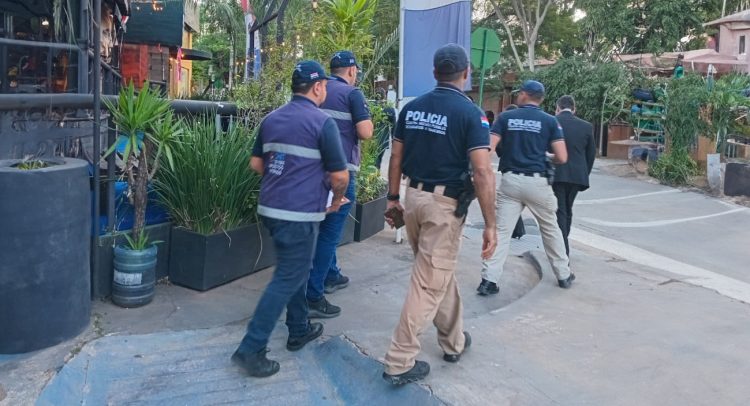
La suspensión fue ejecutada por la Coordinación de Operaciones Especiales (COE) Jeroviaha, dependiente de la Gerencia General de Impuestos Internos (GGII), en cumplimiento de un mandamiento judicial que autorizó el cese temporal de las actividades comerciales del establecimiento.
El procedimiento se inició a partir de investigaciones internas realizadas por la Administración Tributaria, en cuyo marco funcionarios de la DNIT llevaron adelante operaciones de Compras Simuladas para verificar el cumplimiento de las obligaciones tributarias.
Estos controles permitieron detectar casos vinculados con la falta de emisión y entrega de comprobantes de venta, además de otros incumplimientos de obligaciones formales establecidas en la normativa tributaria. A partir de los resultados de los procedimientos, la DNIT recurrió a la justicia para solicitar la suspensión de las actividades comerciales, teniendo en cuenta la reincidencia detectada durante las tareas de control.
La suspensión no constituye el cierre del proceso de control. Paralelamente a la ejecución de la medida, la DNIT notificó al contribuyente el inicio de una Fiscalización Puntual, cuyo objetivo es determinar si los incumplimientos detectados podrían configurar una eventual defraudación fiscal.
En esta etapa, funcionarios de la Dirección General de Fiscalización Tributaria también realizan tareas de inventario vinculadas al proceso de fiscalización. De esta manera, el procedimiento combina una medida judicial de suspensión temporal con una fiscalización destinada a establecer el alcance de las irregularidades detectadas y las eventuales consecuencias tributarias que correspondan.
El caso expone además uno de los focos de control de la DNIT: la emisión y entrega efectiva de comprobantes, una obligación que permite respaldar las operaciones comerciales y determinar correctamente las obligaciones tributarias de los contribuyentes.
