El Ministerio de Industria y Comercio (MIC), a través del Viceministerio de Mipymes, presentó una propuesta de 13 reformas normativas y reglamentarias para facilitar el acceso al financiamiento de las micro, pequeñas y medianas empresas. La iniciativa plantea cambios en las garantías crediticias, el factoraje, las compras públicas y los mecanismos digitales, con el objetivo de reducir las barreras que enfrenta el sector para acceder al crédito formal.
El diagnóstico presentado señala que el 43% del crédito financiero nacional se destina al consumo, mientras que apenas el 5% llega al sector industrial productivo. En este contexto, la propuesta busca ampliar las alternativas de financiamiento para las más de 500.000 mipymes del país, que generan cerca del 65% del empleo privado.
La iniciativa fue expuesta ante legisladores, representantes del sistema financiero y cooperativo y gremios empresariales. Como siguiente paso, se prevé conformar mesas técnicas interinstitucionales para trabajar en los anteproyectos de ley y las reglamentaciones necesarias.
Durante la presentación, el equipo técnico expuso un diagnóstico sobre la distribución del crédito en el país. Según los datos compartidos, el 43% del financiamiento financiero nacional se concentra en el consumo, frente a apenas un 5% destinado al sector industrial productivo, una diferencia que pone de relieve el desafío de canalizar más recursos hacia las actividades que generan bienes y valor agregado.
El sector mipymes reúne a más de 500.000 empresas y genera cerca del 65% del empleo privado en Paraguay. Sin embargo, su peso en la actividad económica no se traduce necesariamente en condiciones favorables para acceder a préstamos, debido a las exigencias de garantías y otros requisitos del sistema financiero.
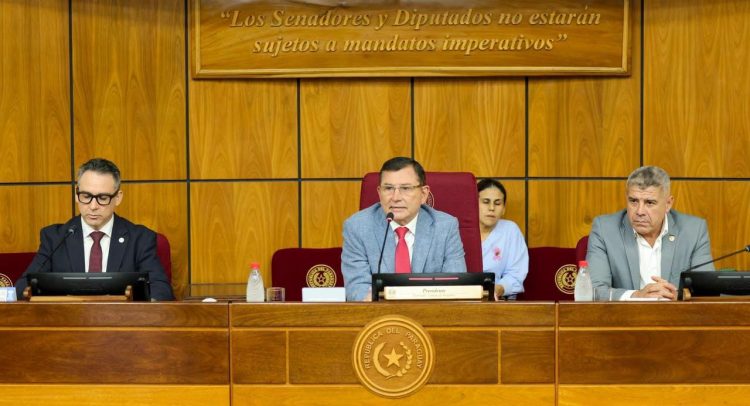
La presentación contó con la participación del senador Luis Pettengill, presidente de la Comisión de Comercio, Industria y Turismo de la Cámara de Senadores; el diputado Héctor Figueredo, titular de la comisión homónima de Diputados; el senador Patrick Kemper, vicepresidente de la comisión del Senado, además de otros legisladores, representantes de gremios empresariales, entidades financieras y organizaciones cooperativas.
El paquete contempla cambios en distintos instrumentos legales y financieros con el objetivo de ampliar las opciones de crédito para las empresas de menor escala. Entre las principales medidas figuran la agilización de los pagos derivados de las compras públicas, la modernización del factoraje —mecanismo que permite obtener liquidez mediante la cesión de cuentas por cobrar— y la creación de un régimen de garantías mobiliarias que facilite el uso de determinados bienes como respaldo para acceder al financiamiento.
También se propone implementar Sociedades de Garantía Recíproca (SGR), destinadas a facilitar el acceso al crédito mediante garantías para las empresas que no reúnen los requisitos exigidos por las entidades financieras.
La agenda incluye, además, la actualización de normativas financieras, el fortalecimiento de instrumentos de inversión productiva, la ampliación de las alternativas de financiamiento a través del sector cooperativo y el desarrollo de mecanismos digitales vinculados al crédito y al comercio electrónico.
Estas herramientas buscan diversificar las fuentes de recursos disponibles para las mipymes y reducir su dependencia de los esquemas tradicionales de financiamiento. Su alcance efectivo, no obstante, dependerá del contenido final de las reformas, su aprobación y las condiciones bajo las cuales se implementen.
Entre los resultados esperados por los impulsores de la propuesta se encuentra una expansión del crédito productivo de entre 20% y 40%. También se prevé mejorar la utilización de los recursos públicos mediante mecanismos de garantía y acelerar la disponibilidad de liquidez para las mipymes que proveen bienes y servicios al Estado.
Estas proyecciones forman parte de los impactos estimados de las reformas y no representan resultados ya alcanzados. Para evaluar su cumplimiento será necesario conocer la metodología utilizada para calcularlas, los plazos previstos y los indicadores que permitirán medir el crecimiento del financiamiento.
La agilización de los pagos estatales, por su parte, podría contribuir a aliviar las necesidades de capital de trabajo de las empresas proveedoras, que deben cubrir costos operativos mientras esperan cobrar por los bienes o servicios entregados.
En paralelo, los nuevos mecanismos de garantía podrían facilitar el acceso al crédito de negocios que cuentan con actividad económica e ingresos, pero carecen de activos suficientes para respaldar un préstamo bajo las condiciones convencionales.
Representantes de los gremios empresariales manifestaron su respaldo a la iniciativa y plantearon la necesidad de contar con mecanismos que reduzcan las barreras de acceso al financiamiento y fortalezcan la competitividad de las empresas nacionales. Como siguiente paso, los participantes acordaron avanzar en la conformación de mesas técnicas interinstitucionales para analizar y desarrollar los anteproyectos de ley correspondientes, además de coordinar las reglamentaciones necesarias.
La presentación constituye una etapa inicial de una agenda que todavía requiere desarrollo técnico y avances normativos. El desafío será traducir las propuestas en instrumentos operativos, con reglas claras y condiciones de acceso que permitan ampliar el financiamiento sin generar riesgos desproporcionados para las entidades que lo conceden.
El avance de las 13 reformas será clave para determinar si las nuevas herramientas logran reducir las restricciones que enfrentan las mipymes y aumentar la proporción de recursos destinados a la producción. Por ahora, la iniciativa abre una discusión sobre cómo mejorar el acceso al crédito para un sector que concentra una parte importante del empleo privado, pero continúa enfrentando dificultades para financiar su crecimiento.
