El mercado asegurador paraguayo superó los G. 4,6 billones en primas directas durante el ejercicio 2025-2026, reflejando un crecimiento sostenido de la industria. Sin embargo, la baja penetración de los seguros, la concentración en determinados segmentos y la necesidad de desarrollar nuevas coberturas plantean desafíos para el sector, que busca impulsar la inclusión aseguradora, la educación financiera y la diversificación de productos.
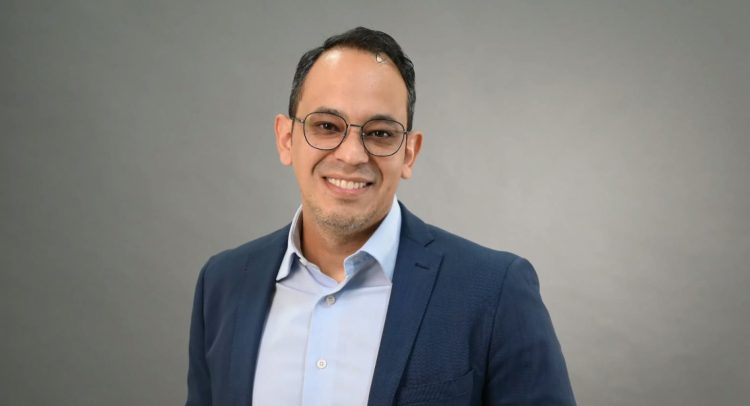
El sector asegurador paraguayo atraviesa una etapa de expansión, impulsada por la recuperación económica, el dinamismo de la inversión privada y el desarrollo de proyectos de infraestructura. René González, presidente de la Asociación de Agentes de Seguros del Paraguay (AASP), destacó que este desempeño también responde a la profesionalización de los intermediarios, quienes cumplen un papel fundamental en la promoción de la prevención y la protección patrimonial.
En entrevista con Revista PLUS, González, quien cuenta con 30 años de trayectoria en el mercado asegurador, señaló que el crecimiento de la industria representa una oportunidad para ampliar la cobertura hacia segmentos que todavía presentan una participación limitada.
Actualmente, los seguros de automóviles concentran el 40,5% del mercado, una posición que responde tanto al crecimiento del parque automotor como a la percepción inmediata de los riesgos asociados a accidentes, robos y daños a terceros
Aunque esta tendencia evidencia una mayor disposición a proteger determinados bienes, también refleja las limitaciones de la cultura aseguradora nacional.
“Esto revela que el hábito de contratación del paraguayo aún está muy enfocado en la protección de bienes patrimoniales visibles y de afectación inmediata”, explicó González.
Por su parte, el segmento de seguros de vida representa el 22,3% del mercado y registra una expansión importante, aunque buena parte de este crecimiento continúa vinculada a los seguros de saldo deudor asociados a préstamos bancarios, financieros y cooperativos.
En este contexto, el titular de la AASP consideró necesario promover una mayor contratación voluntaria de seguros de vida, salud y ahorro, de manera que estos instrumentos sean percibidos como herramientas de planificación patrimonial y no únicamente como exigencias crediticias.
Baja penetración y oportunidades de expansión
Uno de los principales desafíos de la industria es ampliar el acceso a los seguros entre familias, emprendedores y pequeñas empresas, especialmente en un mercado donde todavía persisten barreras económicas, informalidad y una limitada cultura de prevención.
“La barrera fundamental es la falta de cultura de prevención combinada con el factor económico e informalidad”, sostuvo González.
Según el representante gremial, muchas familias y microempresarios consideran el seguro como un gasto prescindible, sin dimensionar su importancia para garantizar la continuidad patrimonial o comercial frente a situaciones imprevistas.
Para revertir esta situación, planteó fortalecer la educación financiera, simplificar los productos y potenciar el acompañamiento de los agentes de seguros.
Entre los segmentos con mayores oportunidades de crecimiento identificó las coberturas comerciales e industriales para pequeñas y medianas empresas, seguros de salud, accidentes personales y responsabilidad civil.
“La verdadera oportunidad está en paquetizar coberturas integrales, sencillas y accesibles para el sector comercial y de servicios, que es un gran motor económico de nuestro país”, afirmó.
Seguros agropecuarios y nuevos riesgos
Pese a la importancia de la agricultura y la ganadería en la economía paraguaya, los seguros agropecuarios representan apenas el 0,8% del mercado.
González explicó que esta baja participación responde principalmente al elevado costo de las primas frente a la capacidad económica de los productores, especialmente considerando los riesgos asociados a fenómenos climáticos extremos.
Para impulsar este segmento, consideró fundamentales las políticas públicas que permitan estabilizar o subsidiar las primas para pequeños y medianos productores, así como la incorporación de tecnología e información meteorológica que facilite el desarrollo de coberturas más accesibles.
Por otra parte, el mercado también enfrenta nuevos desafíos relacionados con la protección frente a ciberataques y riesgos tecnológicos.
“Sin embargo, en riesgos más novedosos como los ciberataques y la ciberseguridad, hay que ser realistas: la oferta local es todavía limitada”, advirtió.
En ese sentido, señaló que el desarrollo de estos productos requiere mayor especialización técnica, capacidad de suscripción y adecuación tecnológica por parte de las empresas.
Perspectivas positivas para el sector asegurador
De cara al ejercicio 2026-2027, González mantiene expectativas favorables para la industria, pese a la moderación del crecimiento registrada al inicio del periodo.
A su criterio, la estabilidad macroeconómica del Paraguay y la atracción de inversiones constituyen factores que podrían sostener la expansión del mercado en el mediano y largo plazo.
“Mantenemos una visión optimista. La moderación al inicio de este nuevo ejercicio es un comportamiento esperable de ajuste en el ciclo económico”, expresó.
Entre las prioridades para los próximos años destacó la ampliación de la inclusión aseguradora, la digitalización de los procesos de emisión y atención de siniestros, y el fortalecimiento normativo e institucional.
Asimismo, remarcó la necesidad de incorporar herramientas tecnológicas sin perder el valor del asesoramiento personalizado, especialmente en un sector donde la confianza y el acompañamiento al asegurado resultan fundamentales.
Con estos desafíos, la AASP busca contribuir al fortalecimiento institucional del mercado y promover una mayor educación aseguradora, con el objetivo de ampliar la protección de personas, patrimonios y actividades económicas en Paraguay.
