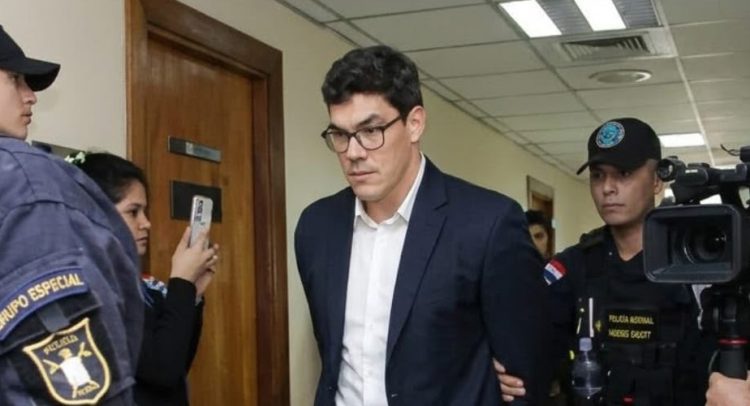
El exdirectivo de ueno relató un ingreso de aproximadamente US$ 17 millones y G. 17.000 millones en efectivo, cuestionó los documentos utilizados para justificar esos fondos y vinculó la operación con certificados que se pretendían utilizar para capitalizar el banco. También explicó cómo se financiaban los gastos del grupo y mencionó operaciones inmobiliarias, máquinas de votación y quiniela. Todo esto en el marco de su declaración ante la Fiscalía.
Un vehículo que habría llevado el dinero al banco durante la noche, una contabilización que demandó prácticamente un día y tres recibos consecutivos correspondientes a clientes de distintas empresas. Esos son algunos de los elementos que Julio Danuel Rey Fernández puso a consideración del Ministerio Público al describir una operación que, según su declaración, terminó vinculada con certificados de depósito de ahorro (CDA) del Grupo Vázquez.
El exdirectivo sostuvo que el efectivo fue registrado como cobro de créditos impagos y que esos fondos sirvieron para adquirir CDAs durante el año 2025. Añadió que en el 2026 se pretendía capitalizar el banco con esos certificados y que varios figuraban endosados a nombre de Miguel Vázquez.
Su relato combina hechos en los que afirma haber intervenido, información que atribuye a otros funcionarios y operaciones cuya verificación solicitó expresamente a la Fiscalía. La declaración constituye su versión dentro de la investigación; no acredita por sí sola la procedencia del dinero ni las responsabilidades de las personas mencionadas.
El ingreso de efectivo y los recibos que pidió investigar
Rey situó aproximadamente en mayo del 2025 una llamada de Miguel Vázquez, quien —según relató— le pidió avisar al director de Seguridad, Rubén González, que su vehículo iría esa noche al banco a llevar algo. Dijo que al día siguiente González le informó que habían ingresado dinero en efectivo y que se estaba contabilizando. Sobre el conductor, mencionó un posible apellido Gómez, pero aclaró que no podía confirmarlo.
La cuantificación del dinero la atribuyó a Lucca de Barba, del área de Liquidez: aproximadamente US$ 17 millones y G. 17.000 millones. Según Rey, el conteo y registro demandaron prácticamente un día de trabajo de Tesorería. El punto que pidió examinar es la justificación contable de esos fondos. Sostuvo que fueron ingresados a la contabilidad de una empresa del Grupo Vázquez como cobros de créditos impagos.
Para respaldar su planteamiento, ofreció tres copias simples de recibos que, según indicó, le facilitó De Barba. Explicó que tenían numeración consecutiva y correspondían a clientes de tres empresas diferentes, asociados a lo que denominó “cartera muerta”.
Solicitó que la Fiscalía contactara a los clientes para establecer si efectivamente habían pagado. Esa comprobación permitiría contrastar el ingreso de efectivo con las cobranzas que supuestamente lo justificaron. Rey no afirmó haber presenciado personalmente la entrega ni el conteo del dinero. Su narración atribuye esos detalles a las comunicaciones que dijo haber recibido de Seguridad y Liquidez.
De los cobros declarados a los CDA
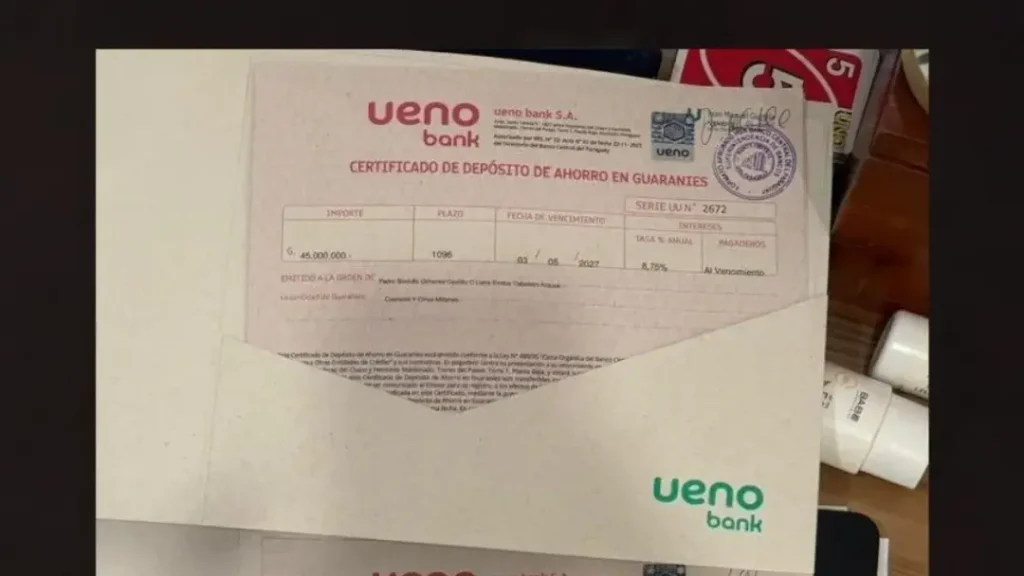
Según el exdirectivo, los recibos fueron utilizados para justificar el dinero con el que el Grupo Vázquez adquirió CDAs en 2025. Añadió que esos instrumentos se pretendían utilizar en el 2026 para capitalizar ueno. La cuestión planteada por Rey es el origen de los recursos utilizados para constituirlo y la documentación que respaldaba esa procedencia.
Relató que, al analizarse la capitalización, De Barba solicitó al oficial de cumplimiento información sobre cómo se había justificado la compra de los certificados. Según su versión, en esa revisión aparecieron las observaciones que posteriormente puso a conocimiento de la Fiscalía.
También afirmó que varios certificados estaban endosados a Miguel Vázquez y ofreció planillas para verificarlo. Al cierre del acta, su abogado especificó que entregaba un resumen de CDA emitidos por ueno a favor del Grupo Vázquez, con identificación de los que estarían endosados a Federico Miguel Vázquez.
El documento examinado no permite establecer que esa capitalización se haya concretado ni que todos los certificados provinieran del efectivo mencionado.
“Delirio colectivo”: la advertencia sobre la liquidez
Otro eje central y, uno de los más importantes del testimonio es un correo del 13 de octubre del año 2025, remitido por Lucca de Barba a Mariana Torres y Julio Rey, con un documento adjunto titulado “Delirio colectivo”. Rey explicó que el análisis mostraba por dónde entraba y salía el dinero del banco. Según su descripción, existía un volumen importante de transacciones, pero los recursos no permanecían en la entidad.
Entre las salidas mencionó reintegros, compensación de cheques y utilización de tarjetas de crédito y débito. Su explicación apunta a una diferencia central para el negocio bancario: procesar muchas operaciones no garantiza conservar depósitos suficientes para financiar la actividad.
En ese contexto, mencionó la contratación de una consultora que el acta transcribe como “Mckenzie”, destinada a fortalecer ueno y su ecosistema. No individualizó en su declaración un informe de esa firma que permitiera atribuirle conclusiones específicas.
Sostuvo que, a partir del correo, comenzó a documentarse y consultar sobre eficiencia y sostenibilidad del negocio, proceso que ubicó entre octubre del 2025 y marzo del 2026. Agregó que el mensaje señalaba que el asunto había sido conversado con Miguel Vázquez. La defensa ofreció el correo y el documento “Delirio colectivo”, de 20 páginas, para incorporarlos a la investigación. Esos anexos no están reproducidos en la copia del acta examinada.
Exdirectivo revela que gastos por US$ 900 millones habrían sido disfrazados como activos y créditos
Julio Rey describió un modelo que demandaba inversiones importantes en tecnología, productos y reintegros. Afirmó que se buscaba diferir esos gastos mediante operaciones entre el banco y empresas vinculadas. Como ejemplo, señaló que empresas del grupo vendían inmuebles a ueno y que, mediante esos mecanismos, se financiaban gastos de personal y tecnología en ITTI.
También mencionó activos intangibles, entre ellos un software de firma digital de ITTI y Vitaldoc, relacionado con el área de salud. Según su explicación, esos mecanismos evolucionaron hacia una transferencia de gastos, inmuebles y programas informáticos a créditos de empresas vinculadas y no vinculadas.
Citó a Grupo Hendy, Mowi, Grupo M, TUIU, Franede, Office Design, Henrichi, Model y Data Force, entre otras. El efecto económico que describe es que desembolsos asociados al funcionamiento o expansión del grupo terminaban representados en activos o derechos de cobro. La verificación de cada operación requiere contrastar contratos, valuaciones, registros contables y movimientos de fondos.
Rey estimó en unos US$ 900 millones el conjunto que describía. Dentro de ese monto mencionó aproximadamente US$ 300 millones en reintegros y US$ 300 millones en gastos de tecnología, además de otros conceptos.
La declaración no desarrolla un tercer bloque con el que pueda completarse de forma precisa el total. Tampoco incorpora una conciliación que permita saber si todos los conceptos corresponden al mismo período, si existen superposiciones o cómo se calcularon.
Por tanto, los US$ 900 millones deben entenderse como una estimación atribuida a Rey. El acta no permite presentarlos como perjuicio patrimonial comprobado, dinero desaparecido o monto de una pericia. El exdirectivo añadió que desconocía los gastos de la familia Vázquez y que no manejaba esa información más allá de los datos empresariales.
La absorción de Visión y las flexibilidades que atribuye al BCP
Rey comenzó su relato con su ingreso al grupo en abril del 2019, cuando, según explicó, fue contratado por dos años para organizar la estructura de riesgos de Credicentro ante el proyecto de convertirse en banco.
Señaló que la solicitud se presentó en enero del 2020 y que el proceso se retomó en el año 2021. Según su versión, ante las dificultades jurídicas para convertir una empresa comercial en entidad financiera, se optó por adquirir Financiera El Comercio.
Sobre la expansión posterior, afirmó que en enero del 2024 pasó al directorio de Visión Banco y que regresó al de ueno cuando se concretó la absorción, en julio de ese año. Describió un plan de factibilidad a 20 años, cuya responsabilidad atribuyó a Diego Duarte. Dijo que contemplaba diferimientos de cartera, activos, pérdidas provenientes de Visión e inversiones para transformar el banco fusionado.
Sostuvo que ese esquema había sido aprobado por el BCP y que el regulador conocía el funcionamiento del grupo. También afirmó que existían supervisores permanentes con acceso a movimientos y transacciones. Posteriormente, según Rey, las flexibilidades desaparecieron y la relación con el regulador se volvió más restrictiva.
Estas afirmaciones requieren contrastarse con las autorizaciones y condiciones concretas del BCP. El conocimiento de una estructura empresarial no equivale, por sí solo, a la aprobación de cada operación realizada dentro de ella.
Un grupo de 33 empresas y directores con funciones simultáneas
Rey describió una organización de 33 unidades de negocios, distribuida en tres ecosistemas: financiero, plataformas y deportes y entretenimiento. Dijo que trabajaba con tres directores operativos y un sistema de seguimiento de objetivos implementado desde finales de 2024.
Explicó que varios integrantes del directorio bancario tenían responsabilidades corporativas dentro del grupo:
- Diana Mongelos: talento humano.
- Diego Duarte: riesgos integrales y fraude.
- Juan Gustale: asuntos jurídicos.
- Mariana Torres: finanzas.
- Alejandro Gómez: obtención de fondos internacionales y relación con accionistas.
- Julio Rey: operación del grupo y coordinación de objetivos comerciales y operativos.
A Miguel Vázquez lo describió como la cabeza principal y el máximo decisor del banco y del grupo.
Rey aclaró que su función de director operativo correspondía al Grupo Vázquez, no al banco. Esa distinción forma parte de su explicación sobre sus responsabilidades y debe contrastarse con las atribuciones formales y actuaciones de cada cargo.
Añadió que el seguimiento empresarial lo llevó a proponer el cierre, eliminación o venta de compañías que no alcanzaban sus objetivos, y citó a MUV como ejemplo.
Sobre el modelo operativo, sostuvo que ITTI desarrollaba tecnología y productos; WEPA administraba las sucursales provenientes de Visión y UPAY o REDIPRO se ocupaba de la adquirencia, es decir, del procesamiento de pagos mediante terminales POS.
Su salida del banco y las negociaciones con OTP
Rey afirmó que dejó el directorio de ueno en julio del 2026, antes del proceso de resolución y que permaneció del lado del Grupo Vázquez.
Atribuyó esa separación a negociaciones para aumentar la participación accionaria de OTP Bank. Según dijo, se requería diferenciar formalmente las direcciones del grupo respecto de las empresas del ecosistema financiero comprendidas en la inversión, a través de estructuras que identificó como U Luxemburgo y U Paraguay.
Mencionó entre esas compañías a ueno bank, ueno Casa de Bolsa, AFPISA, REDIPRO, REDISA y ueno Seguros.
Sostuvo que Diana Mongelos quedó en el banco y dejó ITTI; Juan Gustale permaneció como presidente del banco y salió del directorio del grupo y Mariana Torres dejó el banco y continuó en Grupo Vázquez. Según Rey, Miguel Vázquez mantuvo funciones en ambas estructuras.
El exdirectivo dijo que su salida se produjo mediante una asamblea extraordinaria y que recibió su liquidación, aunque no tenía una copia. Señaló que el banco debía conservarla.
También manifestó que no participó como director en determinados créditos y citó a Galadriel y a otra firma llamada “Kensingtong”. La fecha y alcance de esa desvinculación son relevantes para determinar su intervención en cada operación.
El inmueble vinculado a Francisco Peña Palacios
En otro tramo, Rey mencionó a una empresa indetificada como “PEARL S.R.L.”, a la que atribuyó relación con Francisco Peña Palacios.
Afirmó que se le vendió un inmueble por un valor de entre US$ 2,7 millones y US$ 3 millones y que las cuotas eran asumidas por el Grupo Vázquez mediante un supuesto pago por forraje que Peña Palacios proveía a la ganadera del grupo, en la estancia Don Miguel. Situó el inmueble hacia Villa Oliva.
Máquinas de votación y quiniela
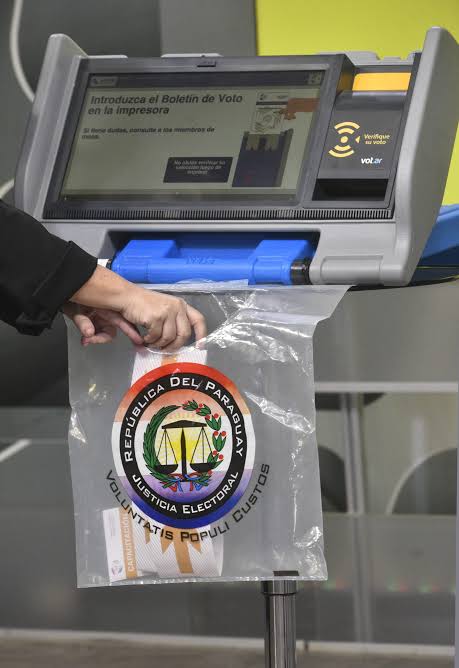
Rey también afirmó conocer una participación del Grupo Vázquez en el negocio de las máquinas de votación, aunque reconoció no saber en qué medida. Señaló que podía verificarse si Comitia realizaba pagos a ITTI por la adjudicación de las máquinas. No individualizó en ese tramo contratos, fechas, facturas o montos.
La afirmación plantea una línea de comprobación comercial; no demuestra por sí misma irregularidades en la contratación ni en el funcionamiento de los equipos.
En cuanto a la quiniela, mencionó a Data Force, que según su versión estaría vinculada al Grupo Vázquez. Identificó a Diana Jara como una persona encargada de licitaciones en las que participaba el grupo y que podría ampliar la información.
Son señalamientos cuya dimensión y respaldo documental no se desarrollan en el acta.
Los créditos y la venta de cartera que expone la Fiscalía
La exposición fiscal cuestiona operaciones con Mowi, Grupo Hendy y Grupo M, empresas inicialmente declaradas vinculadas cuya desvinculación habría sido solicitada posteriormente. También describe operaciones con TUIU, Franede y AIME, que no habían sido declaradas vinculadas, pero respecto de las cuales el análisis supervisor habría identificado relaciones.
Los cuestionamientos incluyen capacidad de pago insuficiente, plazos extensos, ausencia de garantías reales suficientes y transferencias de los desembolsos hacia otras empresas del grupo. Otra operación central es la venta de una cartera a Vinanzas, fechada el 15 de junio de 2026, por US$ 74.418.418,12.
Según la hipótesis fiscal, la compra se presentó como una operación al contado, pero parte del dinero utilizado habría provenido indirectamente de préstamos del propio ueno canalizados a través de otras empresas.
El punto investigado es si esa transferencia permitió una salida efectiva del riesgo o si el banco terminó financiando indirectamente la adquisición de su propia cartera. Se trata de una hipótesis de la investigación, no de una conclusión judicial firme.
Los documentos ofrecidos y lo que falta comprobar
Al cierre del acta, el abogado Guillermo Ferreiro solicitó incorporar planillas de CDA, tres boletas con números consecutivos, el correo del 13 de octubre de 2025 y el documento “Delirio colectivo”. Esos materiales permitirían contrastar las afirmaciones sobre el origen de los fondos, los endosos y las advertencias internas de liquidez. Su contenido no está reproducido en las 24 páginas examinadas.
La declaración deja planteadas comprobaciones concretas: quién entregó el efectivo, qué cobranzas lo respaldaron, quiénes eran los titulares de los certificados, qué gastos se trasladaron a créditos y qué intervención tuvo cada directivo.
La reconstrucción de esos movimientos requiere confrontar el relato con registros de Tesorería, asientos contables, contratos, comunicaciones y documentos originales. Allí se determinará qué parte de lo declarado puede corroborarse y cuál es su relación con los hechos investigados.
