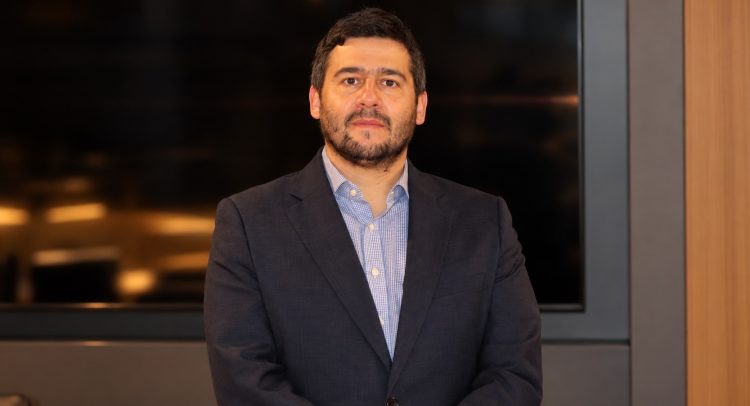
Para Diego Ciongo, economista principal de Itaú BBA para el Cono Sur, el debate sobre el déficit fiscal ya no pasa únicamente por el desvío respecto a la regla, sino por la capacidad de corregir el origen de las obligaciones y ejecutar el plan anunciado. Mientras tanto, los inversores siguen la respuesta en tiempo real a través del precio de los bonos y el spread soberano.
El debate sobre las cuentas públicas paraguayas entró en una segunda etapa. Después de que el gobierno reconociera que el déficit fiscal se ubicaría por encima del límite establecido en la Ley de Responsabilidad Fiscal, la discusión entre inversores dejó de concentrarse exclusivamente en cuánto será el desvío y comenzó a trasladarse hacia otra pregunta; cómo se corregirá y, sobre todo, si el plan podrá ejecutarse.
En la foto: Diego Ciongo, economista principal de Itaú BBA para el Cono Sur
Esa es una de las principales lecturas que surge de las conversaciones mantenidas por el equipo de Itaú BBA con inversores, según explicó Diego Ciongo, economista principal para el Cono Sur.
El proyecto de Presupuesto General de la Nación (PGN) 2027 contempla un déficit de hasta 3,9% del PIB, frente al límite de 1,5% establecido por la Ley de Responsabilidad Fiscal. El Ministerio de Economía y Finanzas sostiene que parte importante de ese resultado responde a la cancelación de obligaciones acumuladas, principalmente con proveedores de salud y contratistas de obras públicas, y plantea retornar al límite de 1,5% en 2028.
A agosto, la Administración Central acumulaba un déficit de G. 6,99 billones, equivalente al 1,7% del PIB. Pero para Ciongo, el número aislado no alcanza para explicar la percepción que tienen actualmente los inversores. El mercado mira qué hay detrás del número
“Los desvíos existen, van a existir. Lo más importante es cómo gestionar eso y cómo ejecutar el plan para regularizar”, señaló Ciongo durante la conversación.
La lectura del economista parte de una diferencia relevante: no es lo mismo observar un deterioro fiscal sin una hoja de ruta de corrección que enfrentar un resultado temporalmente mayor acompañado de medidas destinadas a atacar el origen de las obligaciones.
En ese sentido, Ciongo explicó que los inversores están prestando atención a las medidas anunciadas por el equipo económico y a la capacidad de llevarlas a la práctica.
El PGN 2027 incorpora precisamente esa lógica. El proyecto plantea un déficit de 3,9% del PIB para el próximo año debido al tratamiento de obligaciones acumuladas, con el objetivo declarado de retornar al 1,5% en 2028. El propio Ministerio de Economía sostiene que, descontando el efecto de esas obligaciones extraordinarias, el resultado efectivo se ubicaría cerca del 1,9% del PIB.
“Ahora el desafío es ejecutar ese plan”, resumió Ciongo. Y ahí aparece el verdadero punto de seguimiento para el mercado. La pregunta incómoda: “¿Por qué ahora sí?”
La discusión fiscal también incorpora un componente de credibilidad. Los inversores, según la descripción de Ciongo, no solamente reciben un nuevo plan: comparan el plan actual con los antecedentes y buscan evidencia de que los problemas que generaron los desvíos serán abordados desde su origen.
“La primera pregunta: ‘OK, esta historia la escuchamos dos veces, ¿por qué ahora sí?’”, relató. La respuesta que encontró en las conversaciones con el equipo económico tiene que ver con la intención de modificar procesos y mecanismos que, según lo planteado, estuvieron detrás de la acumulación de obligaciones.
Ciongo utilizó una comparación para explicar esa diferencia: “Uno no se encuentra con la sorpresa cuando tiene que pagar la cuenta, sino cuando se origina la cuenta”.
El concepto resulta particularmente relevante para el mercado de deuda. La preocupación no se limita al resultado fiscal de un determinado ejercicio, sino a la posibilidad de que un desvío extraordinario se convierta nuevamente en un problema recurrente. Por eso, la ejecución será determinante para comprobar si la trayectoria planteada para el 2027 y 2028 se materializa.
Las calificadoras miran; el mercado cotiza
Paraguay mantiene actualmente el grado de inversión de Moody’s, que en julio confirmó la nota Baa3 con perspectiva estable. Standard & Poor’s mantiene BBB- con perspectiva estable, mientras Fitch conserva BB+ con perspectiva positiva, según información oficial publicada por el Ministerio de Economía.
Para Ciongo, esas evaluaciones constituyen una parte del análisis, pero no son la única referencia. Existe otra medición que funciona en tiempo real: el precio de los bonos soberanos. “Esa confianza se mide todos los días en precios”, sostuvo.
El economista señaló que los spreads de Paraguay se mantienen cerca de los 100 puntos básicos sobre los bonos del Tesoro de Estados Unidos, una referencia que también ha sido registrada durante 2026 en los mercados. En junio, por ejemplo, el riesgo país medido por el EMBI llegó a 99 puntos básicos, según reportes de mercado.
La referencia es significativa porque el spread representa la prima que exige el mercado para mantener deuda soberana paraguaya frente a los Treasuries estadounidenses. Ciongo ubicó al país en un grupo regional en el que también aparecen Chile y Uruguay con niveles inferiores o cercanos de riesgo soberano, aunque cada país mantiene una trayectoria macroeconómica y una calificación crediticia propia.
Mientras la discusión pública se concentra en si el déficit será de 3,2%, 3,9% o si posteriormente volverá a 1,5%, los inversores están asignando un precio a esa trayectoria todos los días.
La permanencia de spreads relativamente bajos no elimina el desafío fiscal ni garantiza que el escenario se mantenga. Sí constituye, en cambio, una señal observable de cómo el mercado está valorando actualmente la deuda paraguaya.
Por eso, el foco que plantea Itaú BBA no está solamente en el número que aparecerá al cierre del ejercicio. La variable crítica será la capacidad de transformar el plan fiscal anunciado en resultados concretos. En otras palabras, la discusión pasa de explicar el déficit a demostrar que el mecanismo que lo generó puede ser corregido.
