El informe de PUENTE sobre el desempeño de los mercados de renta variable en septiembre y las perspectivas de inversión para los próximos meses identifica expectativas favorables para las acciones estadounidenses, impulsadas por el crecimiento proyectado de las ganancias empresariales. Sin embargo, las tensiones en Medio Oriente y las presiones inflacionarias mantienen la incertidumbre y refuerzan la importancia de seleccionar activos con fundamentos sólidos.
Las perspectivas para la renta variable estadounidense mantienen un sesgo favorable de cara al cierre de 2026, respaldadas por las expectativas de crecimiento económico y el avance proyectado de los resultados corporativos. Sin embargo, las tensiones en Medio Oriente y las presiones inflacionarias continúan condicionando el panorama, en un contexto que exige selectividad a la hora de tomar posiciones en el mercado.
Las proyecciones para el tercer trimestre apuntan a un crecimiento interanual del 29,6% en las ganancias por acción de las empresas del S&P 500 y de un 12,4% en sus ingresos. Las estimaciones también anticipan resultados positivos en los 11 sectores que componen el índice, aunque con diferencias importantes en la magnitud del crecimiento.
El escenario combina oportunidades de inversión con riesgos que todavía no se han disipado. La falta de un acuerdo entre Estados Unidos e Irán para poner fin a las hostilidades en Medio Oriente mantiene la incertidumbre geopolítica y alimenta las preocupaciones sobre la inflación, especialmente por sus posibles efectos sobre los precios de la energía.
En este contexto, la estrategia sugerida es priorizar acciones de compañías con fundamentos financieros sólidos y evaluar oportunidades de entrada en activos cuyos precios hayan retrocedido. La cautela cobra relevancia ante la posibilidad de que nuevos acontecimientos geopolíticos o cambios en las expectativas de inflación alteren el comportamiento de los mercados.
Septiembre dejó resultados dispares en Wall Street
Los principales índices bursátiles estadounidenses tuvieron un desempeño mixto durante septiembre. Según los datos del análisis de mercado, el Nasdaq avanzó un 1,9%, mientras que el S&P 500 retrocedió un 0,5% y el Dow Jones cayó un 4,3%.
Pese a estas diferencias mensuales, los tres índices conservaron variaciones acumuladas positivas en lo que va del año. El Nasdaq registró un avance del 17,7%, seguido por el S&P 500, con un 14,1%, y el Dow Jones, con un 7,5%.
La evolución de las cotizaciones se produjo en un entorno marcado por el endurecimiento de la política monetaria estadounidense. El 16 de septiembre, la Reserva Federal elevó en 0,25 puntos porcentuales su tasa de referencia, hasta el rango del 3,75% al 4%, en respuesta a las persistentes presiones inflacionarias.
Aunque las perspectivas para el cierre del año continúan siendo favorables, el desempeño desigual de los índices refuerza la importancia de diferenciar entre compañías y sectores. La selección de activos con balances sólidos y perspectivas de crecimiento sostenibles se presenta como un elemento central para afrontar un mercado expuesto a factores externos.
Las ganancias corporativas concentran las expectativas
La temporada de presentación de balances del tercer trimestre de 2026 constituye uno de los principales factores que observarán los inversores. Las estimaciones apuntan a un incremento interanual del 29,6% en las ganancias por acción y del 12,4% en los ingresos de las compañías del S&P 500.
No obstante, una parte importante del crecimiento de las ganancias ha estado concentrada en las denominadas «7 Magníficas», el grupo de grandes compañías tecnológicas que incluye a algunos de los principales referentes bursátiles de Estados Unidos.
Esta concentración plantea interrogantes sobre la amplitud del crecimiento corporativo. Las expectativas apuntan a que otras empresas del índice, más allá de las mayores compañías, podrían ganar participación en la expansión de las ganancias durante los próximos trimestres.
Para los inversores, la evolución de los balances permitirá evaluar si el crecimiento comienza a extenderse a una mayor cantidad de empresas o si continúa dependiendo de un grupo reducido de grandes corporaciones. Esta diferencia puede incidir en la sostenibilidad de las valorizaciones y en las oportunidades disponibles en distintos segmentos del mercado.
Energía y tecnología liderarían el crecimiento sectorial
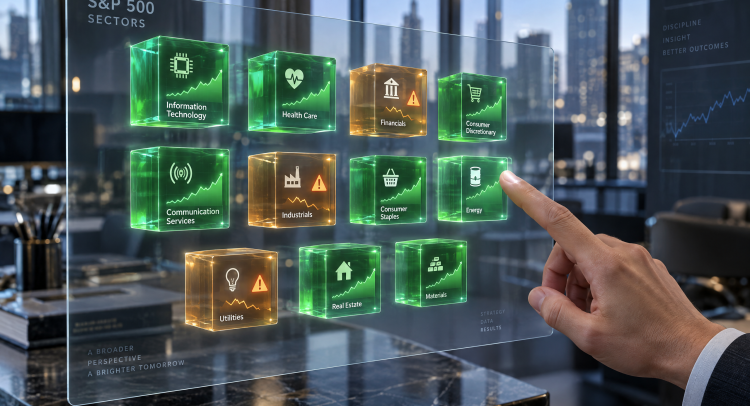
Las proyecciones para el tercer trimestre muestran expectativas de expansión de las ganancias por acción en los 11 sectores del S&P 500. Tres de ellos superarían el crecimiento previsto para el índice general, del 29,6% interanual.
Energía encabeza las estimaciones, con un incremento del 121,1% en las ganancias por acción. Le siguen Tecnología, con un 65,1%, y Servicios de Comunicación, con un 51,4%.
Las perspectivas también son positivas en materia de ingresos, aunque con un liderazgo diferente. Tecnología registraría el mayor crecimiento, con un 40,6%, seguida por Energía, con un 22,6%, y Servicios de Comunicación, con un 15,4%. Los tres sectores superarían el avance del 12,4% proyectado para el S&P 500.
Estas diferencias reflejan que las oportunidades no se distribuyen de manera uniforme entre las actividades económicas. Mientras las estimaciones ubican a Energía al frente en el crecimiento de las ganancias, Tecnología destaca por su expansión proyectada tanto en beneficios como en ingresos.
Valuaciones y riesgos marcan las decisiones de inversión
Otro elemento relevante es la evolución de las valuaciones bursátiles. El análisis sitúa en 19,1 veces el ratio precio/ganancias proyectadas para los próximos 12 meses del S&P 500, por debajo del promedio histórico de los últimos cinco años.
Este indicador relaciona el precio de las acciones con las ganancias que se espera que generen las compañías. Su retroceso puede señalar una moderación de las valuaciones, aunque por sí solo no determina que un activo esté barato ni garantiza una recuperación posterior.
En consecuencia, el escenario para los próximos meses combina expectativas favorables sobre la actividad económica y los resultados empresariales con riesgos vinculados a la inflación, las decisiones de política monetaria y el conflicto en Medio Oriente.
La evolución de estos factores será determinante para el comportamiento de los mercados. En este contexto, la selección de empresas con fundamentos financieros sólidos y la identificación de precios de entrada atractivos aparecen como criterios relevantes para evaluar las oportunidades de inversión hacia el cierre de 2026.
