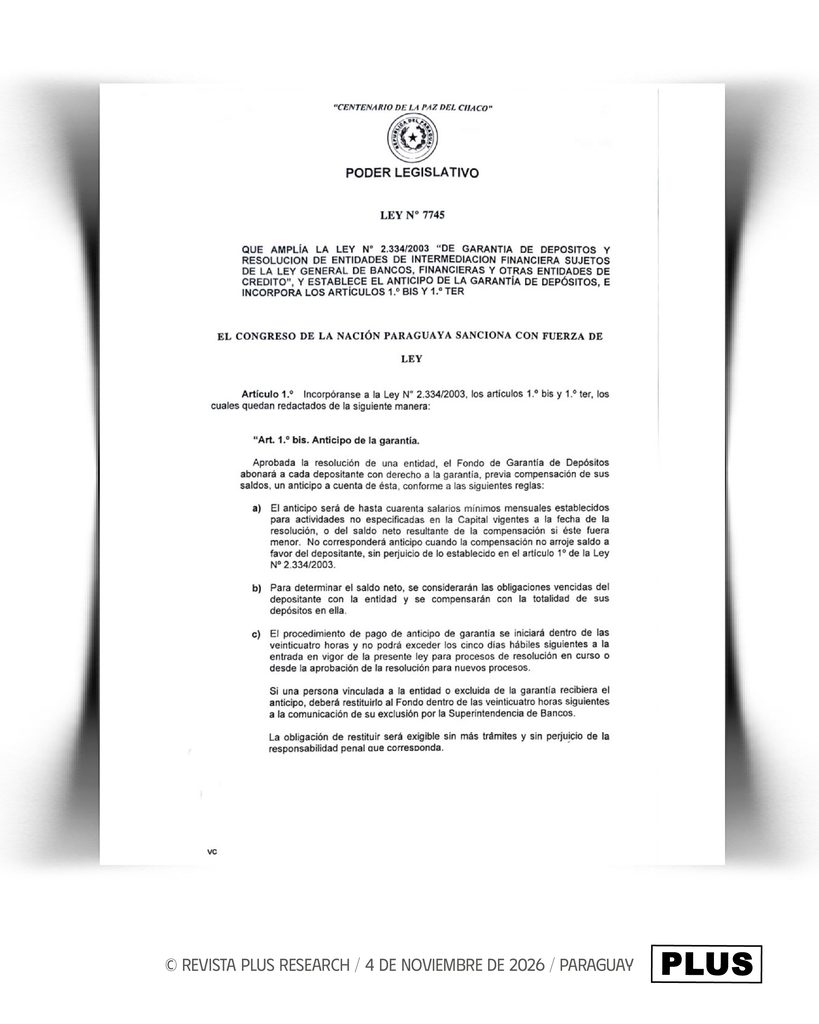
La promulgación de la Ley N.º 7745 introduce un mecanismo de anticipo de la garantía de depósitos para acelerar la devolución de una parte de los ahorros a los clientes de entidades financieras sometidas a procesos de resolución. La normativa establece que el Fondo de Garantía de Depósitos (FGD) podrá desembolsar hasta 40 salarios mínimos mensuales por depositante, una vez realizada la compensación de las obligaciones pendientes con la entidad financiera.
La disposición adquiere especial relevancia en el contexto de la resolución de ueno bank, iniciada por el Banco Central del Paraguay (BCP) y busca reducir los tiempos de espera de los ahorristas que tienen derecho a la cobertura del fondo.
El nuevo artículo 1.º bis de la Ley N.º 2.334/2003 establece que el anticipo se calculará sobre el saldo neto que resulte de compensar los depósitos del cliente con sus obligaciones vencidas frente a la entidad. Si ese monto fuera inferior al equivalente de 40 salarios mínimos, se abonará el saldo resultante. En cambio, si la compensación no arroja un saldo favorable al depositante, no corresponderá el anticipo.
Uno de los puntos centrales de la reforma es el plazo para iniciar los pagos. El procedimiento deberá comenzar dentro de las 24 horas y no podrá superar los cinco días hábiles siguientes a la entrada en vigor de la ley, cuando se trate de procesos de resolución que ya están en curso. Para nuevos procesos, el plazo se contará desde la aprobación de la resolución.
La normativa también contempla controles para evitar pagos indebidos. Si una persona vinculada a la entidad financiera o excluida de la garantía llegara a recibir el anticipo, deberá devolverlo al Fondo de Garantía de Depósitos dentro de las 24 horas posteriores a la comunicación de su exclusión por parte de la Superintendencia de Bancos. La obligación será exigible sin más trámites y no excluirá eventuales responsabilidades penales.
La reforma no modifica el límite total de cobertura vigente, sino que permite adelantar una parte de ese monto mientras continúa el proceso de resolución de la entidad. La garantía total se mantiene en hasta 75 salarios mínimos, equivalentes a G. 228,3 millones por depositante y por entidad financiera. El anticipo de hasta 40 salarios mínimos representa aproximadamente G. 121,7 millones, aunque el importe efectivo dependerá de los depósitos y las obligaciones vencidas de cada cliente.
Otro aspecto relevante es que el pago no estará condicionado a la reapertura de la aplicación de la entidad financiera. La versión definitiva establece que los desembolsos se realizarán mediante transferencias electrónicas a una cuenta habilitada a nombre del cliente. Si el depositante no dispone de otra cuenta a su nombre, se habilitará el pago en efectivo.
La ley incorpora, además, una obligación para las entidades financieras de mantener actualizado y disponible para el BCP un registro individualizado de sus depositantes, con información sobre los saldos, los montos garantizados, las obligaciones susceptibles de compensación y la condición de persona vinculada. El incumplimiento de esta disposición será considerado falta grave.
De esta manera, la normativa introduce un cambio en el mecanismo de ejecución de la garantía: los ahorristas ya no tendrán que esperar a que concluya todo el procedimiento de resolución para acceder a una primera parte de los recursos que les corresponden. Sin embargo, el anticipo no equivale a la devolución total de los depósitos ni resuelve por sí mismo la recuperación de los fondos que excedan la cobertura legal.
La promulgación y el desafío de la implementación
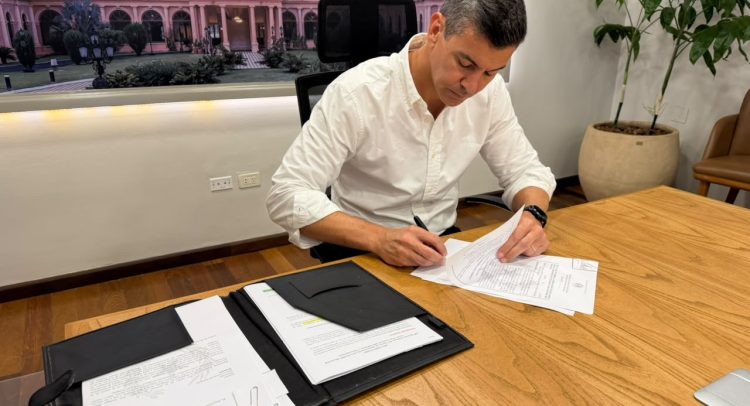
Peña anunció la promulgación de la Ley N.º 7745 y señaló que la medida permitirá a los ahorristas cobrar una parte de los fondos de garantía en el menor tiempo posible. También expresó su confianza en que el Banco Central del Paraguay implemente inmediatamente las disposiciones y agradeció al Congreso Nacional por el tratamiento del proyecto.
Ahora, la atención se traslada al BCP y a la operativa del Fondo de Garantía de Depósitos. La autoridad monetaria deberá poner en marcha el procedimiento de pago, determinar los saldos netos de los beneficiarios y establecer los mecanismos para que los recursos lleguen a los depositantes dentro de los plazos previstos.
En el caso de ueno bank, la aplicación de esta ley constituye una de las primeras respuestas concretas para los clientes afectados por la resolución de la entidad. El resultado dependerá de la capacidad operativa del sistema para identificar a los beneficiarios y ejecutar los desembolsos sin demoras, en un escenario en el que miles de depositantes esperan recuperar el acceso a sus ahorros.
La rapidez de los pagos, la transparencia de los criterios de cálculo y la recuperación de los recursos que excedan la garantía serán aspectos centrales para evaluar el alcance efectivo de esta medida.