Crédito columna: Alfredo Guillén, consultor financiero y empresarial
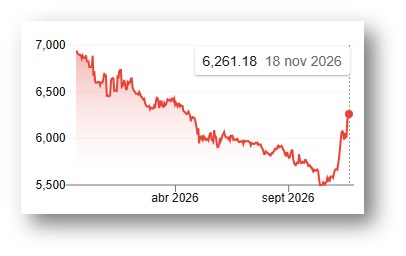
En Paraguay, desde mediados del año 2025, se generó una situación no habitual respecto de la relación del Guaraní vs el Dólar. Cuando lo normal era, entre movimientos de altas y bajas, que la cotización se mantuviera dentro de un rango estable, el Guaraní inició una apreciación que al cierre del ejercicio 2025, alcanzó el 15%.
Esto generó importantes ajustes por valuación de los Activos y Pasivos en Dólares, impactando el Estado de Resultados con el reconocimiento de una Ganancia, por ajustes de pasivos y Pérdida, por ajustes de activos.
Analizando Estados Financieros de empresas, de diferentes rubros, emisoras en el Mercado de Valores de Paraguay, al cierre del 2025, por la magnitud de la apreciación de la moneda local, el reconocimiento de las ganancias por el ajuste de la valuación de los Pasivos en US$, fue considerable, llegando incluso, en muchos casos, a pasar de un Resultado Operativo (EBITDA) negativo a una Utilidad Neta positiva.
La apreciación del Guaraní continuó en el año 2026, llegando al cierre del mes de setiembre, con un incremento del 11,5%, en relación con el cierre del 2025, ajustes que se vieron reflejados en los Estados Financieros en los cierres de junio y setiembre de este año. Esta tendencia comenzó a cambiar a inicios del presente mes de noviembre y, según las proyecciones oficiales, el 2026 cerraría con una cotización del Dólar de Gs. 6.255, con lo cual, el efecto del ajuste por la apreciación del Guaraní, se compensaría parcialmente, quedando en una apreciación anual del 5%.
¿Qué generó para las empresas ajustar la Deuda en US$ por valuación en la apreciación de la moneda local?:
- Disminución del Pasivo sin haber realizado ningún pago o amortización, lo cual mejoró la relación de endeudamiento;
- Estado de Resultados con Utilidad Neta positiva y/o con mayor margen, mejorando la percepción de la rentabilidad.
- Mejora del ROE (Retorno sobre el Capital), mayor Utilidad = mayor ROE
- casos de distribución de utilidades de los resultados del ejercicio que incluían un gran porcentaje de componentes de los ajustes por valuación, sin respaldo de efectivo generado.
- En contrapartida, la incidencia del Impuesto a la Renta Empresarial calculado sobre los ajustes por valuación, que no corresponden a una ganancia operativa y no cuentan con respaldo de efectivo generado.
- Impacto financiero del Impuesto a la Renta Empresarial, ampliado aún más si el ajuste generó el cambio de una situación de pérdida o baja ganancia, a una utilidad considerable.
Por supuesto, el efecto no es el mismo en todas las empresas. Para aquellas que también tienen Activos en US$, como por ejemplo Cuentas comerciales a cobrar, la apreciación del Guaraní presenta un efecto contrario, es decir, al realizar el ajuste, las cuentas a cobrar disminuyen, generando una pérdida por Diferencia de Cambio que, compensaría las ganancias de los ajustes sobre Deudas en US$, disminuyendo la exposición e incidencia de estas partidas sobre el Resultado neto de la empresa.
Por todo lo expuesto, es de suma importancia, en el análisis de los Estados Financieros, poder identificar y medir el efecto de estos ajustes en los resultados. Asimismo, al evaluar la gestión operativa de cada empresa, será necesario evitar el error de considerarlos como parte de la operación, lo cual podría llevar a una evaluación distorsionada.
Cuando una persona o empresa invierte en bonos emitidos en la Bolsa, es de suma importancia contar con información y análisis permanente, confiable e independiente, sobre los estados financieros de las empresas en las cuales ha decidido invertir. Contar con esto, puede ser la diferencia en anticipar impactos sobre su cartera de inversiones.
PLUS Research
Si tiene inversiones o está pensando invertir en la Bolsa de Valores de Asunción, le proponemos suscribirse al nuevo servicio de Análisis Financiero de PLUS Research para seguir la evolución trimestral de las empresas que operan en el mercado de valores paraguayo. Más información
