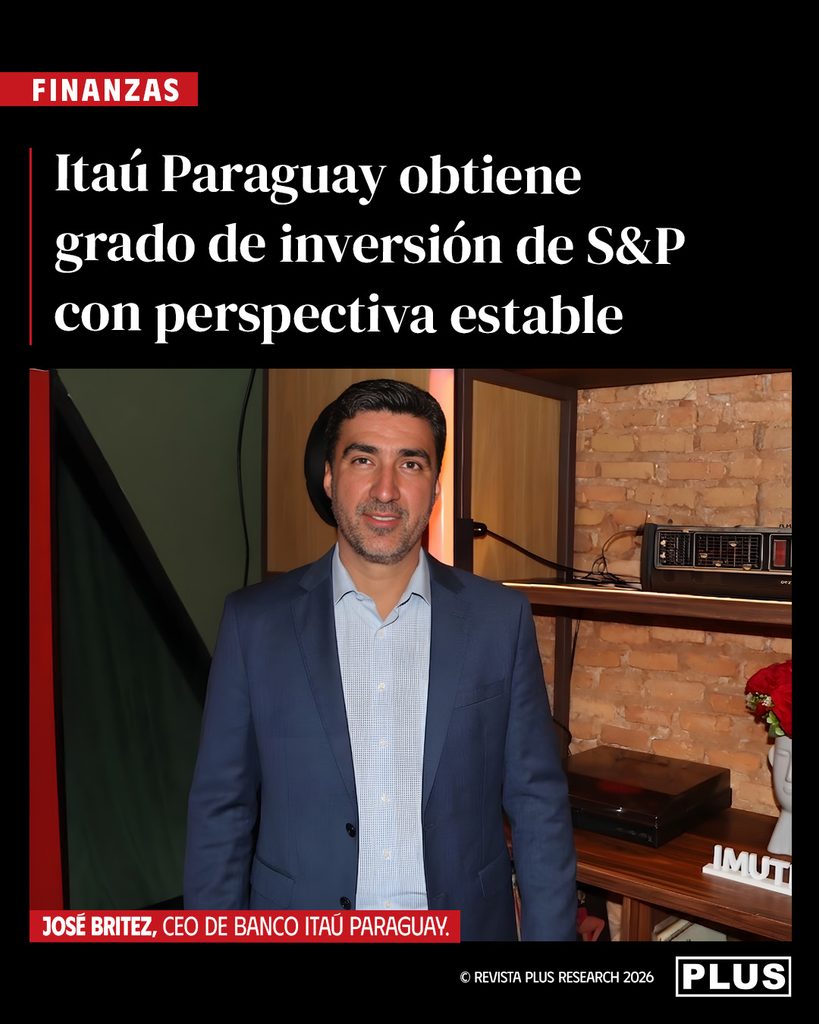
S&P Global Ratings asignó a Banco Itaú Paraguay la calificación internacional BBB- con perspectiva estable, respaldada por su posición en el mercado local, niveles de capital superiores al promedio y una rentabilidad que la calificadora espera se mantenga sólida en los próximos años.
Asunción (Paraguay), 6 oct. (PLUS).- Banco Itaú Paraguay alcanzó el grado de inversión luego de que S&P Global Ratings le otorgara la calificación crediticia de emisor de largo plazo BBB-, con perspectiva estable. La decisión fue comunicada el 6 de octubre y ubica a la entidad en el primer escalón dentro de esta categoría.
Entre los principales fundamentos, la calificadora destacó la posición del banco dentro del sistema financiero paraguayo. Itaú es actualmente la tercera entidad del país por activos y volumen de préstamos, con aproximadamente el 15% de los activos del sistema, y ocupa el segundo lugar en depósitos.
Su fortaleza en la banca minorista también forma parte de la evaluación. S&P señala que posee la segunda mayor cartera de créditos de consumo del país, con una participación relevante en tarjetas y préstamos personales, además de una posición de liderazgo en el mercado hipotecario y presencia en los segmentos corporativo y agroindustrial.
Rentabilidad y capital
La calificadora prevé que Itaú mantenga una rentabilidad sobre patrimonio (ROE) de entre 17% y 22% en los próximos años, después de registrar niveles cercanos al 20% durante los últimos nueve años.
En materia de capital, el índice ajustado por riesgo (RAC) se situó en 12,7% al cierre de 2025, por encima del promedio de los bancos locales. S&P estima que este indicador permanecerá por encima del 10% en los próximos años, aunque podría reducirse gradualmente a medida que aumente la cartera crediticia.
La estructura de fondeo constituye otro punto favorable: los depósitos a la vista representan aproximadamente entre 55% y 60% del financiamiento total del banco en 2026, frente a cerca del 30% del sistema, lo que contribuye a contener sus costos financieros.
El informe también advierte sobre el reciente deterioro de algunos indicadores crediticios. La morosidad de Itaú aumentó del 1,9% en diciembre de 2025 al 2,6% en agosto de 2026, principalmente por el comportamiento de los créditos de consumo tras varios trimestres de fuerte expansión y, en parte, por el incumplimiento de una empresa cuya exposición ya estaba provisionada.
S&P considera que la mora podría continuar aumentando durante el segundo semestre y alcanzar un máximo hacia el cierre de 2026, antes de mejorar en 2027. Aun así, proyecta que Itaú se mantendrá como una entidad líder, bien capitalizada y rentable, elementos que sustentan la perspectiva estable de su nueva calificación.