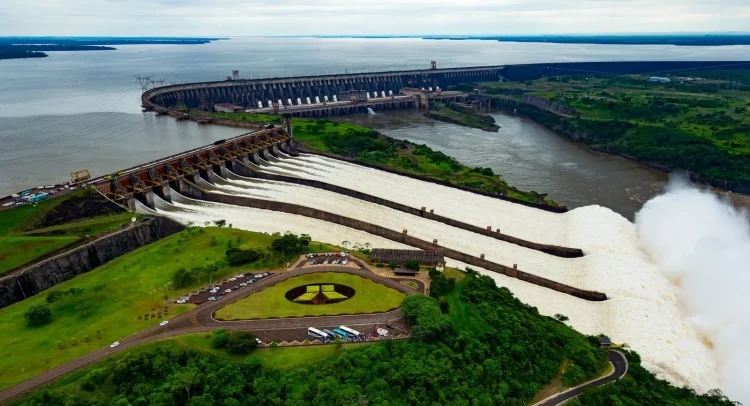
La binacional informó que los recursos de su margen paraguaya depositados en entidades financieras locales pasaron de US$ 57 millones en 2023 a US$ 537 millones en 2025. La institución sostiene que las colocaciones responden a criterios de solvencia, liquidez y rentabilidad, mientras que los datos proporcionados muestran una distribución entre varias entidades del sistema financiero.
Los recursos financieros de la margen paraguaya de Itaipú Binacional colocados en bancos locales aumentaron de US$ 57 millones en 2023 a US$ 537 millones en 2025, según información difundida por la entidad. La variación representa un incremento de aproximadamente 842% en dos años y constituye el principal argumento de la administración para destacar una mayor participación de instituciones financieras locales en el manejo de sus disponibilidades.
La binacional atribuye este cambio a una política de distribución de recursos que, según su versión, busca fortalecer la participación del sistema financiero paraguayo y reducir la dependencia de una sola institución. Sin embargo, para dimensionar el alcance de esta variación también resulta relevante conocer los saldos promedio por año, las condiciones financieras de cada colocación y su evolución respecto de los recursos totales administrados por la entidad.
Itaipú sostiene que los fondos de la margen derecha se depositan exclusivamente en bancos legalmente habilitados y que cada operación requiere la aprobación del directorio ejecutivo mediante una resolución. La selección de las entidades debe ajustarse a las disposiciones de la normativa binacional sobre gestión de disponibilidades de caja y aplicaciones financieras.
Cómo se distribuyen los recursos entre los bancos
Los datos presentados por Itaipú incluyen promedios de saldos finales correspondientes al período 2023 – 2026 y muestran colocaciones en varias entidades financieras, tanto en guaraníes como en dólares.
En la cartera en moneda nacional, Sudameris Bank registra el mayor saldo promedio, con aproximadamente G. 58.366 millones, equivalente al 32,62% del total. Le siguen Basa, con G. 46.715 millones y una participación del 26,11%; ueno bank, con G. 27.704 millones y el 15,48%; y Continental, con G. 24.444 millones y el 13,66%.
Itaú aparece con G. 16.405 millones, equivalentes al 9,17% de la cartera. Más atrás se encuentran Atlas, con G. 4.902 millones y el 2,74%; el Banco Nacional de Fomento (BNF), con G. 264 millones y el 0,15%; y Banco do Brasil, con G. 130 millones y el 0,07%.
En conjunto, el promedio de los saldos en guaraníes asciende a aproximadamente G. 178.931 millones, de acuerdo con la tabla suministrada.
La distribución evidencia que, aunque los recursos se encuentran repartidos entre ocho entidades, una parte importante permanece concentrada en las primeras posiciones. Sudameris y Basa reúnen, en conjunto, cerca del 58,7% de la cartera promedio en moneda nacional. Por tanto, la diversificación no implica necesariamente una distribución uniforme entre los bancos.
Las colocaciones en dólares
En la cartera denominada en dólares, Sudameris también ocupa el primer lugar, con un saldo promedio de US$ 69 millones, equivalente al 33,37% del total. Continental registra US$ 53 millones, con una participación del 25,61%, mientras que ueno bank alcanza US$ 49,8 millones, equivalentes al 24,10%.
Basa suma aproximadamente US$ 32 millones, con el 15,47% de la cartera. Itaú registra US$ 2,96 millones, equivalentes al 1,43%, mientras que Atlas y Banco do Brasil presentan saldos considerablemente menores, de US$ 20.681 y US$ 13.159, respectivamente.
El total promedio de la cartera en dólares informado en la tabla es de aproximadamente US$ 206,8 millones. Sudameris, Continental y ueno concentran conjuntamente alrededor del 83,1% de ese monto, lo que muestra una distribución menos atomizada que la cantidad de entidades participantes podría sugerir.
Estos porcentajes corresponden a los promedios de saldos finales informados para el período 2023-2026 y no deben confundirse con la composición exacta de los depósitos en una fecha determinada.
Itaipú afirma que las entidades seleccionadas deben contar con calificaciones de riesgo compatibles con la normativa vigente y ofrecer condiciones de rentabilidad que preserven la seguridad de los recursos.
La institución menciona como referencia calificaciones AAApy o Aapy, o equivalentes. No obstante, la tabla proporcionada incluye bancos con distintas notas, entre ellas AA-, AA y AA+, además de AAA. Para determinar si cada colocación cumple con los requisitos aplicables, sería necesario contrastar las calificaciones con la escala admitida por la normativa binacional y verificar su vigencia durante el período analizado.
La entidad también sostiene que los recursos se mantienen íntegramente en cajas de ahorro a la vista, bajo la modalidad de cuentas combinadas, de manera que exista disponibilidad para atender sus obligaciones de pago.
Con este argumento, Itaipú rechaza la posibilidad de que sus fondos sean utilizados para apalancar operaciones bancarias a plazo. La explicación de la binacional es que las colocaciones deben conservar la liquidez necesaria para financiar los pagos de la entidad y facilitar las transferencias a proveedores.
Qué falta para medir el impacto de la política
El aumento de los recursos colocados en bancos locales constituye una variación relevante para el sistema financiero paraguayo. Sin embargo, la cifra de US$ 537 millones correspondiente a 2025 y los promedios de saldos de 2023-2026 representan indicadores distintos, por lo que no deben compararse directamente como si correspondieran a la misma metodología de cálculo.
Para evaluar de manera integral el efecto de la política sería necesario conocer los saldos al cierre de cada año, las tasas de interés obtenidas, los rendimientos generados, los criterios aplicados para distribuir los fondos y la proporción que representan estas colocaciones respecto de las disponibilidades totales de Itaipú.
También sería relevante contar con información sobre las resoluciones del directorio ejecutivo que aprobaron las operaciones y las condiciones bajo las cuales se seleccionó a cada entidad financiera.
La discusión no se limita, por tanto, al volumen de recursos depositados en bancos paraguayos. También involucra la transparencia de los criterios de selección, la gestión de los riesgos, la rentabilidad de las colocaciones y la disponibilidad efectiva de los fondos para atender los compromisos de la binacional.
