Lo ocurrido con ueno bank vuelve inevitable mirar más allá de la entidad financiera y observar la arquitectura societaria que la rodea. El entramado corporativo descrito en el informe muestra una cadena de control que parte del Grupo Vázquez, pasa por sociedades radicadas en el exterior y en Paraguay, y alcanza a empresas vinculadas al negocio bancario, tecnológico y transaccional. Entender esa estructura es clave para dimensionar hasta dónde llegan los vínculos dentro del conglomerado.
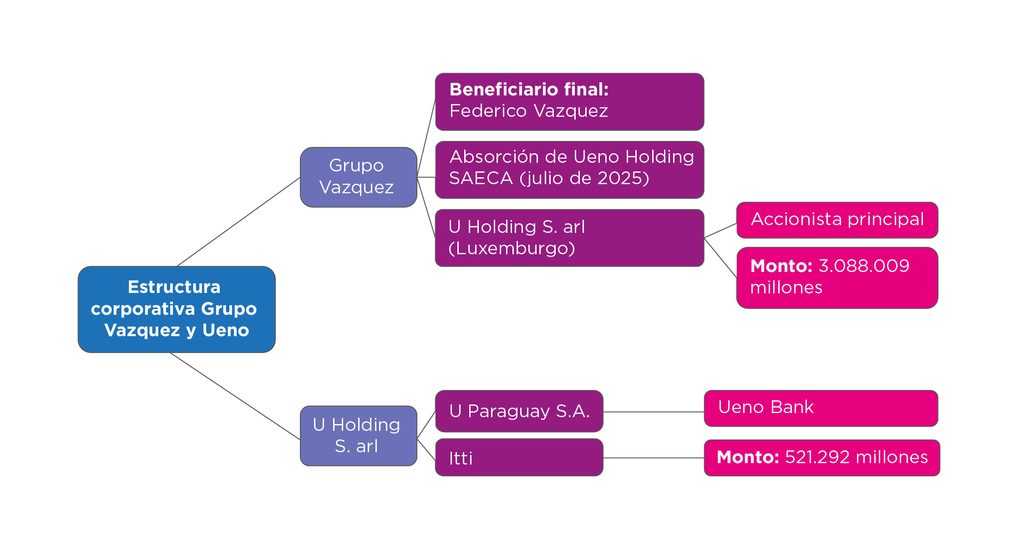
La crisis que atraviesa ueno bank no puede analizarse únicamente desde la situación de una entidad financiera aislada. El informe sobre la estructura de propiedad del Grupo Vázquez muestra una organización corporativa integrada por distintas sociedades que se conectan mediante una cadena jerárquica de control y participación accionaria. En esa estructura, Federico Miguel Vázquez aparece identificado como beneficiario final del grupo.
Uno de los principales movimientos societarios se produjo en 2025. En marzo de ese año, Ueno Holding SAECA redujo su capital social mediante la devolución de aportes a accionistas minoritarios, pasando de G. 255.933 millones a G. 131.820 millones. Tras esa operación, permanecieron como principales accionistas Grupo Vázquez, ITTI y Ueno Seguros. Meses después, en julio, Grupo Vázquez absorbió a Ueno Holding SAECA, consolidando la estructura bajo una misma cadena de propiedad.
A partir de allí, el esquema corporativo se organiza de forma descendente. El Grupo Vázquez controla U Holding S. arl, radicada en Luxemburgo, que a su vez posee participaciones en ITTI y U Paraguay S.A. Esta última figura como principal accionista de ueno bank, con una participación del 93% y un capital reportado de G. 1,636 billones.
La estructura continúa hacia empresas vinculadas a servicios transaccionales. Según el informe, ueno bank figura como principal accionista de Red Digital de Procesamiento S.A. (UPAY), dedicada al procesamiento de operaciones, y de Red Digital S.A. (WEPA), vinculada a la red de cobros y pagos. De este modo, la cadena corporativa alcanza no solo al negocio bancario, sino también a áreas operativas que forman parte de la infraestructura de pagos del grupo.
Este entramado deja una lectura central: la situación de ueno bank trasciende a una sola sociedad y obliga a observar cómo se distribuye el control dentro de un conglomerado con ramificaciones financieras, tecnológicas y operativas. El informe no determina responsabilidades ni establece irregularidades por sí mismo, pero sí permite visualizar con mayor claridad la concentración de la propiedad y los vínculos existentes entre las distintas empresas.
En un contexto en el que la transparencia societaria y la identificación de beneficiarios finales adquieren especial relevancia, conocer quién controla qué dentro de un grupo empresarial deja de ser una cuestión meramente corporativa. Se convierte también en una herramienta para comprender la dimensión económica y operativa de una crisis que, en este caso, tiene a ueno bank en el centro, pero que se proyecta sobre una estructura empresarial considerablemente más amplia.