El informe de Moody’s Ratings, fechado el 04 de noviembre de 2026, contiene una evaluación relevante sobre las consecuencias de la resolución de ueno Bank. La calificadora considera que el proceso es manejable para el sistema financiero paraguayo, pero advierte que podría generar demoras o pérdidas para depositantes cuyos fondos excedan la cobertura del seguro de depósitos, además de poner a prueba la capacidad del país para resolver la crisis de una entidad bancaria de este tamaño.
Uno de los datos más importantes del análisis es la dimensión que había alcanzado ueno Bank antes de su resolución: a septiembre del 2026 concentraba el 8% de los créditos y el 9% de los depósitos de todo el sistema bancario paraguayo. Su salida del mercado, por tanto, no representa un episodio menor para la estructura financiera nacional.
La calificadora también advierte que, aunque los riesgos de contagio deberían mantenerse contenidos si el procedimiento se ejecuta de manera rápida y ordenada, la resolución podría tener efectos temporales sobre la economía real, especialmente por la exposición de empresas y otros depositantes con saldos que no están completamente protegidos por el Fondo de Garantía de Depósitos (FGD).
La dimensión alcanzada por el banco en un periodo relativamente corto explica por qué su resolución trasciende la situación particular de una institución. Para Moody’s, el procedimiento constituye una prueba para la capacidad de las autoridades de administrar la salida de una entidad de este tamaño sin provocar consecuencias más amplias sobre el sistema financiero.
El BCP dispuso el inicio del procedimiento de resolución el 2 de noviembre, luego de constatar que el índice de solvencia de ueno cayó por debajo del 50% del mínimo regulatorio requerido, como consecuencia de ajustes realizados a sus estados financieros durante el proceso de supervisión. La decisión fue comunicada oficialmente el 03 de noviembre.
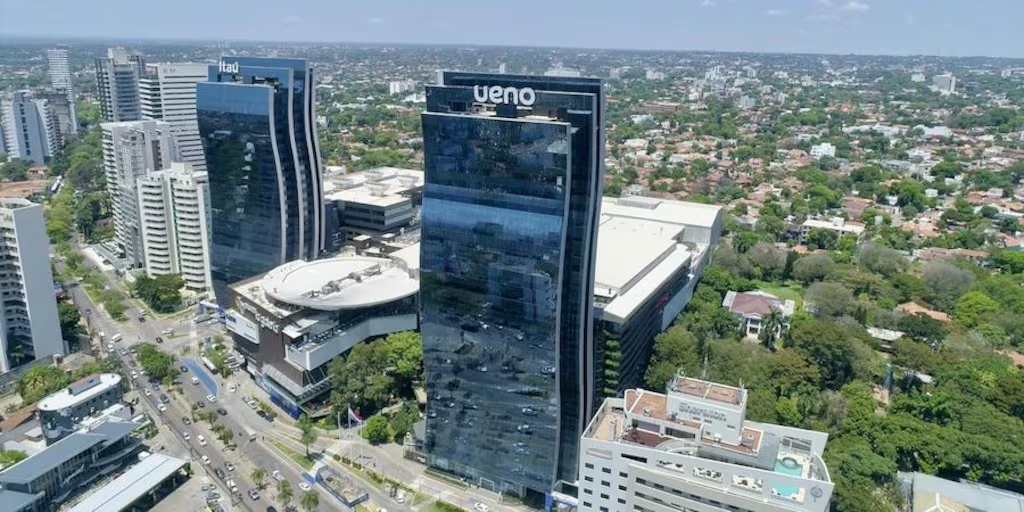
La mayor preocupación está en los depósitos no asegurados
Uno de los principales puntos de atención del informe es la diferencia entre la cantidad de depositantes protegidos por el Fondo de Garantía de Depósitos (FGD) y el valor total de los recursos que se encontraban dentro de ueno Bank.
Según Moody’s, el BCP indicó que aproximadamente el 97% de los depositantes estaría completamente cubierto por el seguro de depósitos. Sin embargo, al analizar los montos, la proporción cambia considerablemente: solamente alrededor del 30% del valor de los depósitos estaba dentro del límite de cobertura.
La garantía legal alcanzaba los 75 salarios mínimos mensuales, equivalentes a G. 228,3 millones por persona física o jurídica en cada entidad financiera, considerando las condiciones establecidas para el cálculo de la cobertura. Esto significa que, aunque la mayoría de los clientes estaría protegida por el mecanismo, una parte considerable del dinero depositado excedía el límite asegurado.
El informe estima que, excluyendo los fondos del IPS y de otras entidades públicas, los depósitos no asegurados representaban alrededor del 40% de los depósitos de ueno. Estos saldos deberán ser atendidos mediante los mecanismos de recuperación correspondientes sobre el patrimonio residual de la entidad, pero Moody’s advierte que las posibilidades y los tiempos de recuperación todavía son inciertos.
La distinción resulta especialmente relevante para las empresas y los depositantes con saldos elevados, que no cuentan con la misma protección que los pequeños ahorristas. La calificadora advierte que podrían enfrentar demoras o pérdidas parciales, con eventuales consecuencias temporales sobre la actividad económica.
El FGD cuenta con US$1.600 millones de liquidez
Otro dato central del análisis es la capacidad financiera del Fondo de Garantía de Depósitos para responder ante la resolución. A septiembre de 2026, el fondo contaba con una liquidez de aproximadamente US$1.600 millones, equivalente a dos veces el monto de los depósitos asegurados de ueno Bank, según las estimaciones de Moody’s.
El fondo se nutre principalmente de aportes trimestrales obligatorios de las entidades financieras, calculados en el 0,12% de sus depósitos promedio trimestrales. Por este mecanismo, cualquier reducción de sus recursos como consecuencia de los pagos vinculados a ueno deberá ser repuesta posteriormente por el conjunto del sistema bancario.
Además, el Estado funciona como respaldo y tiene la posibilidad de emitir bonos contra futuras contribuciones si los recursos del fondo resultan insuficientes. No obstante, la disponibilidad de recursos para atender los depósitos cubiertos no elimina el problema de los saldos que exceden la garantía legal, ni garantiza por sí sola la recuperación íntegra de los fondos de las instituciones públicas y de los grandes depositantes.
La AFD era el principal acreedor local
En cuanto a las obligaciones de ueno con otras instituciones financieras, Moody’s considera que los demás pasivos domésticos son relativamente reducidos en relación con su estructura de financiamiento, por lo que el riesgo de contagio dentro del mercado local sería limitado.
Sin embargo, identifica a la Agencia Financiera de Desarrollo (AFD) como el principal acreedor de ueno dentro del sistema financiero paraguayo. A junio de 2026, la exposición de la AFD equivalía al 38% del patrimonio de sus accionistas. La calificadora aclara que esos compromisos estaban respaldados por los préstamos concedidos por ueno con recursos provenientes de la propia agencia.
Más allá de los riesgos inmediatos, Moody’s identifica posibles cambios en la dinámica competitiva del sistema bancario. Durante los últimos tres años se registró una intensa competencia por captar depósitos, impulsada parcialmente por la rápida expansión de ueno. Tras su salida del mercado, la calificadora espera que los costos de financiamiento de las entidades financieras puedan moderarse.
Los bancos de mayor tamaño serían los principales beneficiados de una eventual redistribución de los depósitos. Entre ellos figuran Banco Itaú Paraguay, Banco Continental, Sudameris y Banco GNB Paraguay, que en conjunto concentraban aproximadamente el 60% de los depósitos del sistema.
La eventual redistribución de los recursos podría modificar las condiciones de competencia y reducir la presión que había generado la expansión acelerada de ueno sobre la captación de fondos.
Los indicadores de la banca paraguaya, bajo la lupa
Pese a la crisis de ueno, Moody’s mantiene una perspectiva de solidez para el sistema bancario paraguayo, respaldada por el crecimiento económico y una inflación contenida. Sin embargo, el informe también identifica un deterioro en la calidad de los créditos, particularmente en el segmento de consumo.
A septiembre de 2026, los préstamos problemáticos representaban el 2,5% de los créditos brutos del sistema, por encima del 2,1% registrado en diciembre de 2025. Las previsiones para cubrir eventuales pérdidas equivalían al 113% de los préstamos problemáticos, mientras que el capital regulatorio alcanzaba el 17,1% de los activos ponderados por riesgo.
Estos indicadores llevan a Moody’s a considerar que el sistema dispone de fundamentos para absorber las consecuencias de la resolución, aunque la evolución del caso y la gestión de las obligaciones pendientes serán determinantes para evitar un deterioro mayor de la confianza.
Basilea III y mayores exigencias de capital
La calificadora también plantea que la crisis podría acelerar cambios en la regulación bancaria paraguaya. En particular, considera posible que el BCP endurezca los requerimientos de capital y acelere la adecuación de las normas locales a los estándares internacionales de Basilea III.
El objetivo sería fortalecer los mecanismos de supervisión y la capacidad de las entidades para absorber pérdidas, especialmente ante escenarios de deterioro patrimonial. Moody’s estima que las posiciones de capital de los bancos paraguayos permitirían afrontar eventuales nuevas exigencias.
La calificadora considera que el riesgo de contagio puede mantenerse limitado, pero condiciona ese escenario a que el procedimiento se desarrolle de manera rápida y ordenada. La recuperación de los fondos que exceden la cobertura legal y la protección de los recursos públicos seguirán siendo dos de los principales puntos de atención de una crisis que ya trascendió las fronteras de una sola entidad financiera.