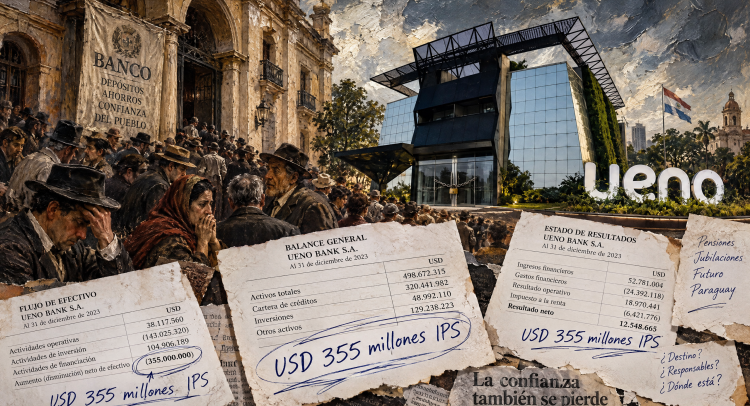
La calificadora internacional Moody’s Ratings considera que la crisis de ueno Bank y la salida de Santiago Peña de la Presidencia de la República no generarían, por el momento, un impacto inmediato en el perfil crediticio soberano de Paraguay. Sin embargo, advierte que los acontecimientos dejaron al descubierto debilidades persistentes en la calidad institucional, la gobernanza, el control de la corrupción y la efectividad del Estado.
En un informe publicado el 06 de noviembre de 2026, titulado “Gobierno de Paraguay: la renuncia del presidente tras quiebra bancaria subraya debilidades institucionales”, la calificadora analizó las consecuencias políticas, financieras e institucionales derivadas de la resolución de ueno bank y la posterior crisis del gobierno.
Moody’s mantiene como fortalezas del país el crecimiento económico y una carga de deuda pública relativamente baja, estimada en torno al 38% del producto interno bruto (PIB). Estos factores, junto con la continuidad de un marco de políticas fiscales y monetarias, contribuyen a sostener el perfil crediticio paraguayo.
No obstante, la firma advierte que la crisis bancaria y sus derivaciones políticas ponen de relieve problemas estructurales que Paraguay arrastra desde hace tiempo, particularmente en materia de control de la corrupción y capacidad de las instituciones para hacer cumplir las normas.
La calificadora sostiene que la quiebra de ueno Bank representa un factor negativo para el sistema financiero, aunque considera que los riesgos sistémicos podrían mantenerse contenidos si el proceso de resolución se desarrolla de manera rápida y ordenada.
La crisis bancaria y sus implicancias políticas
El informe repasa que el 03 de noviembre el Banco Central del Paraguay (BCP) sometió a ueno bank a un proceso de resolución, luego de que su índice de solvencia cayera por debajo del 50% del mínimo regulatorio, tras los ajustes realizados a sus estados financieros durante el proceso de regularización.
A septiembre de 2026, la entidad representaba el 8% de los créditos y el 9% de los depósitos del sistema bancario paraguayo. Para Moody’s, estas dimensiones hacen que su caída sea relevante para el sector financiero, aunque no necesariamente impliquen una crisis sistémica.
La calificadora también vincula el episodio con la pérdida de respaldo político de Santiago Peña y las protestas ciudadanas que se produjeron tras conocerse la situación de la entidad. El informe menciona las denuncias sobre presuntos vínculos personales del entonces mandatario con el banco y las investigaciones relacionadas con el manejo de recursos financieros.
En este contexto, Moody’s señala que las denuncias de corrupción y las dudas sobre la supervisión bancaria generaron inquietud respecto de la independencia del BCP y la protección de los recursos depositados en la entidad. También menciona la salida de Carlos Carvallo de la presidencia del Banco Central, quien anteriormente había encabezado Financiera Ueno, antecesora de la entidad bancaria.
Asimismo, recoge las denuncias de legisladores sobre un presunto uso indebido de fondos previsionales y posibles encubrimientos institucionales. La calificadora considera que el desarrollo de investigaciones creíbles será determinante para establecer si existieron fallas en los mecanismos de supervisión y control.
El costo fiscal de la crisis bancaria
Otro de los puntos examinados por Moody’s es la eventual exposición de las finanzas públicas ante la caída de ueno bank. La calificadora reconoce que el caso genera un pasivo contingente para el Estado, aunque considera que los costos fiscales directos estarían limitados, por ahora, al posible apoyo de liquidez que el Banco Central deba proporcionar al Fondo de Garantía de Depósitos (FGD).
El informe aclara que la utilización del fondo para comenzar a devolver los depósitos no representa automáticamente un gasto fiscal. Los costos para el Estado podrían materializarse si las entidades públicas registran pérdidas sobre los saldos que no logren recuperar o si necesitan asistencia presupuestaria.
En cuanto a la protección de los ahorristas, Moody’s recoge la estimación del BCP de que aproximadamente el 97% de los depositantes de ueno bank estaría totalmente cubierto por el Fondo de Garantía de Depósitos.
A septiembre del 2026, el fondo contaba con una liquidez de US$ 1.600 millones, equivalente a aproximadamente el doble de los depósitos asegurados de la entidad. Este respaldo constituye uno de los factores que, según la calificadora, permitirían contener las consecuencias financieras del proceso de resolución.
Debilidades en los indicadores de gobernanza
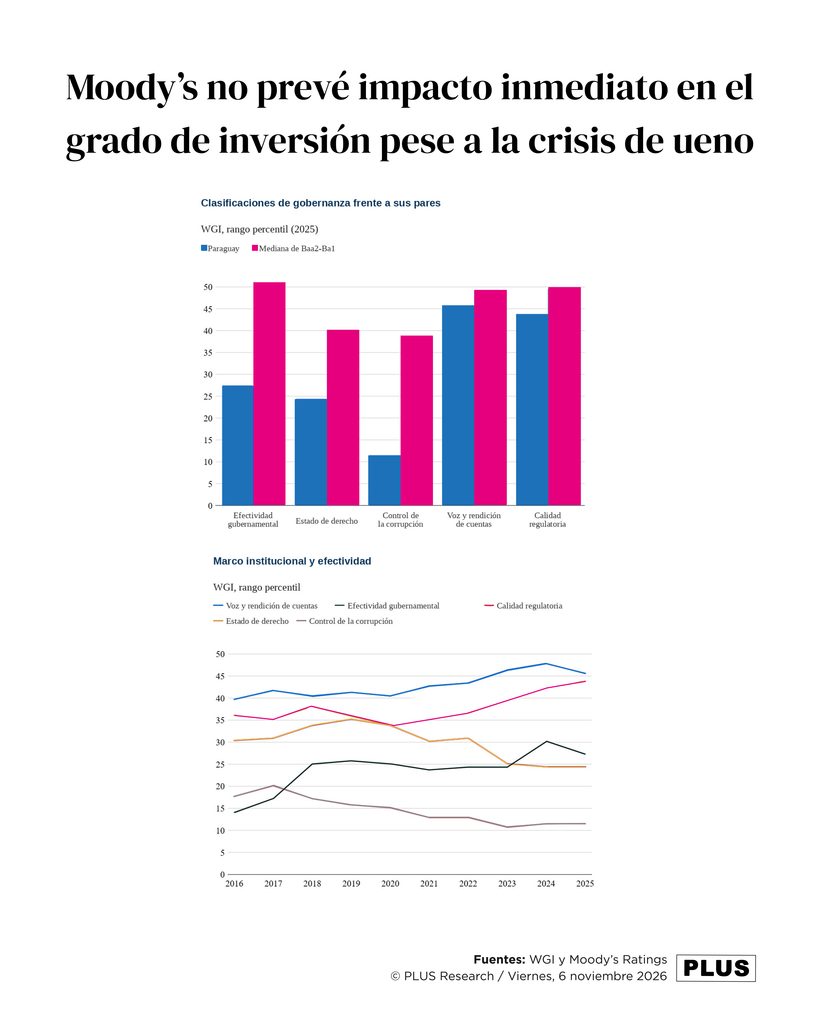
Más allá de la crisis bancaria, Moody’s pone énfasis en las debilidades estructurales de Paraguay en materia institucional. Para evaluar este aspecto, utiliza los Indicadores Mundiales de Gobernanza (WGI), que contemplan variables como efectividad gubernamental, control de la corrupción y Estado de derecho.
Según el análisis, las puntuaciones paraguayas se ubican sistemáticamente en el percentil 25 o por debajo de este entre los países calificados por Moody’s. Además, están por debajo de la mediana de los soberanos que cuentan con una calificación dentro de la categoría Baa. La calificadora también señala que el control de la corrupción se debilitó significativamente durante la última década, partiendo de niveles que ya eran relativamente bajos.
El documento reconoce que Paraguay avanzó en reformas destinadas a fortalecer su marco institucional y la gestión económica. Entre ellas menciona la Ley de Responsabilidad Fiscal, la modernización de la administración financiera del Estado, la normativa de Alianza Público-Privada, la creación de la Superintendencia de Jubilaciones y Pensiones y la reforma de 2026 de la Caja Fiscal.
Sin embargo, advierte que todavía persisten limitaciones en la capacidad institucional y dificultades para implementar efectivamente las reformas. Como ejemplos menciona la propia resolución de ueno bank y los atrasos fiscales inesperados que el Gobierno había anunciado el año anterior.
Transición política y continuidad económica
En relación con el escenario político, Moody’s considera que una transición ordenada y la continuidad de las políticas económicas serán factores importantes para preservar la confianza de los inversionistas.
El informe analiza la sucesión presidencial de Pedro Alliana y señala que, como integrante de la coalición gobernante, se esperaba que mantuviera el marco económico vigente, caracterizado por la disciplina fiscal, la independencia del Banco Central en la conducción de la política monetaria y el régimen de metas de inflación.
La calificadora también identifica riesgos en caso de que se prolongue la incertidumbre política. Una mayor inestabilidad social e institucional podría afectar el desempeño económico y fiscal, principalmente mediante un aumento del riesgo político y un deterioro de la confianza de los inversionistas.
Por ello, Moody’s señala que continuará monitoreando las consecuencias de estos acontecimientos para determinar si existe un cambio en el perfil de riesgo del país. Cualquier implicancia relevante será incorporada a sus evaluaciones crediticias posteriores. El informe no constituye un anuncio de modificación de la calificación soberana. Paraguay mantiene la nota Baa3 con perspectiva estable, dentro del grado de inversión.
De esta manera, el análisis de Moody’s plantea una distinción entre la solidez de los indicadores macroeconómicos y las debilidades institucionales del país: mientras el crecimiento y el nivel de endeudamiento continúan respaldando su perfil crediticio, la crisis de ueno bank expone desafíos en materia de supervisión, transparencia, control de la corrupción y gobernanza.