La calificadora FIX rebajó la nota del principal grupo frigorífico paraguayo a categoría de incumplimiento efectivo, luego de que la compañía dejara de pagar los intereses de sus bonos con vencimiento en octubre. La firma enfrenta una deuda financiera de US$ 815 millones, una caja de apenas US$ 6,4 millones y una reestructuración que incluye la eventual venta de activos.
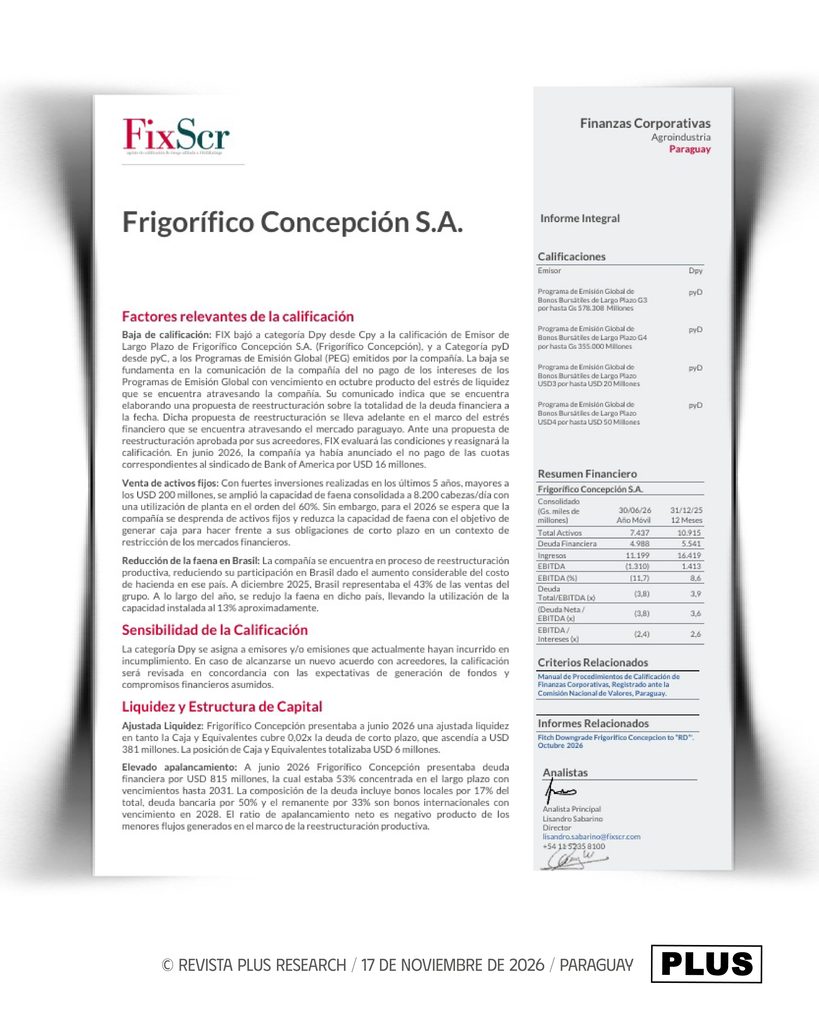
La situación financiera de Frigorífico Concepción ingresó en una fase crítica. La calificadora de riesgos FIX SCR rebajó la calificación del emisor de Cpy a Dpy y la de sus programas de emisión de bonos de pyC a pyD, luego de que la compañía comunicara que no pudo cumplir con el pago de los intereses correspondientes a sus emisiones con vencimiento en octubre de 2026.
La nueva calificación ya no corresponde a una empresa que simplemente presenta un elevado riesgo crediticio o dificultades para conseguir financiamiento. La categoría Dpy identifica a entidades que incurrieron efectivamente en incumplimientos y presentan un deterioro económico y financiero acentuado. En tanto, la categoría pyD para los instrumentos confirma que existe un incumplimiento efectivo en el pago de intereses o capital en los términos originalmente pactados.
El informe integral de FIX, fechado el 13 de noviembre de 2026, señala que la compañía atraviesa un fuerte estrés de liquidez y que actualmente prepara una propuesta para reestructurar la totalidad de su deuda financiera. La revisión de la calificación dependerá de las condiciones que se acuerden con los acreedores y de las perspectivas de generación de fondos del grupo.
El deterioro resulta especialmente significativo por la dimensión de la compañía, que durante años se posicionó entre los principales exportadores de carne de América Latina y como el mayor exportador del rubro en Paraguay. Su participación promedio en las exportaciones paraguayas de carne bovina alcanzó el 30% entre 2014 y 2025, según los datos recogidos por la calificadora.
US$ 815 millones de deuda y apenas US$ 6,4 millones en caja
Uno de los indicadores más preocupantes del reporte es el desequilibrio entre las obligaciones financieras y los recursos líquidos disponibles para atenderlas.
A junio de 2026, Frigorífico Concepción registraba una deuda financiera consolidada de US$ 815 millones. De ese total, US$ 381 millones correspondían a compromisos de corto plazo, mientras que los restantes US$ 434 millones tenían vencimientos de largo plazo, extendidos hasta 2031.
En contrapartida, la compañía disponía de apenas US$ 6,4 millones en caja e inversiones corrientes. Es decir, sus disponibilidades cubrían solamente 0,02 veces la deuda de corto plazo, una posición que FIX considera extremadamente ajustada.
La composición del endeudamiento también muestra una exposición significativa a distintos acreedores y mercados financieros:
- 50% corresponde a deuda bancaria.
- 33% está representado por bonos internacionales, con vencimiento en 2028.
- 17% corresponde a bonos emitidos en el mercado local.
El incumplimiento de los intereses de octubre se suma a otro antecedente relevante: en junio de este año, Frigorífico Concepción ya había comunicado que no podía pagar cuotas por US$ 16 millones correspondientes a un crédito sindicado de Bank of America.
Por tanto, las dificultades no surgieron con el último vencimiento de los bonos, sino que reflejan un deterioro que ya había comenzado a afectar el cumplimiento de sus compromisos financieros meses atrás.
Expansión financiada con deuda y posterior ajuste operativo
El deterioro financiero está relacionado, en parte, con el agresivo proceso de expansión que llevó adelante el grupo durante los últimos cinco años. Desde 2021, Frigorífico Concepción realizó inversiones superiores a US$ 200 millones para ampliar su capacidad industrial, incorporar plantas en Paraguay, Bolivia y Brasil y acceder a nuevos mercados internacionales.
Estas inversiones fueron financiadas principalmente mediante endeudamiento bancario y emisiones en el mercado de capitales. Como resultado, el grupo alcanzó una capacidad consolidada de faena de 8.200 cabezas diarias, aunque el aprovechamiento de sus instalaciones comenzó a disminuir en medio de las dificultades financieras y operativas.
La situación se agravó particularmente en Brasil, mercado que representaba el 43% de las ventas consolidadas del grupo a diciembre de 2025. Según FIX, la utilización de la capacidad instalada en ese país cayó hasta aproximadamente el 13%, como consecuencia de la reducción de operaciones y del aumento considerable del costo de la hacienda.
La compañía inició así un proceso de reestructuración productiva que contempla reducir su presencia en Brasil y desprenderse de determinados activos. La calificadora advierte que durante 2026 se espera una reducción de la capacidad de faena mediante la venta de activos fijos, con el objetivo de obtener liquidez para afrontar las obligaciones financieras más urgentes.
El grupo también se encuentra en proceso de venta de activos vinculados al negocio porcino en Brasil, a través de sus subsidiarias.
Resultados operativos bajo presión
El ajuste productivo también repercutió en los resultados del negocio. De acuerdo con el informe, las ventas consolidadas de los últimos 12 meses a junio de 2026 registraron una caída del 27% frente al ejercicio anterior, principalmente por los menores volúmenes faenados, el cierre de plantas y la reducción de las operaciones brasileñas.
El EBITDA también pasó a terreno negativo, reflejando el impacto de la menor utilización de la capacidad industrial y los costos asociados a la reestructuración.
Otro indicador relevante es el flujo generado por las operaciones, que a junio de 2026 acumuló un saldo negativo de aproximadamente US$ 523 millones. La compañía históricamente había recurrido al endeudamiento financiero para sostener sus necesidades de capital de trabajo, una dependencia que se vuelve más difícil de mantener ante las actuales restricciones de acceso al crédito.
FIX considera que la flexibilidad financiera de Frigorífico Concepción es actualmente nula, debido a que la empresa necesita renegociar sus compromisos tanto con los bancos como con los tenedores de bonos.
Reestructuración de deuda y acreedores a la espera
Ante este escenario, Frigorífico Concepción prepara una propuesta de reestructuración que abarcará la totalidad de su deuda financiera. El proceso deberá involucrar a entidades bancarias, inversores del mercado de capitales local y acreedores internacionales.
La calificadora advierte que la recuperación de los acreedores dependerá de las condiciones que finalmente se acuerden, de los activos que puedan venderse y de la capacidad del grupo para recuperar la generación de fondos mediante su reorganización operativa.
En ese sentido, FIX dejó abierta la posibilidad de revisar las calificaciones si se alcanza un nuevo acuerdo con los acreedores. Sin embargo, cualquier mejora dependerá de que los compromisos asumidos sean compatibles con la capacidad real de generación de recursos de la compañía.
La rebaja alcanza tanto a la calificación de emisor como a los programas de emisión global de bonos en guaraníes y dólares identificados en el informe, entre ellos los programas G3, G4, USD3 y USD4.
Así, una compañía de gran peso dentro de la agroindustria nacional pasó de financiar su expansión mediante bancos y emisiones bursátiles a incumplir obligaciones con sus inversores. Ahora, el desafío ya no es conseguir nuevo financiamiento para crecer, sino renegociar una deuda de US$ 815 millones y generar liquidez suficiente para evitar un deterioro todavía mayor.