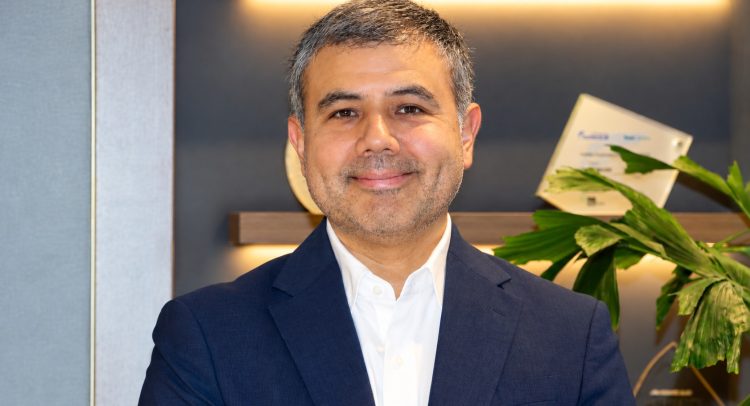
Andrés Pérez, economista jefe para América Latina de Itaú Unibanco, analiza las perspectivas de Paraguay, el comportamiento esperado del dólar, las cuentas fiscales y los factores externos que podrían favorecer a la región. Señala que el país mantiene un potencial de crecimiento superior al de otras economías latinoamericanas, aunque advierte sobre la importancia de fortalecer la institucionalidad fiscal.
Paraguay volvería a registrar un crecimiento económico por encima del resto de la región, en un escenario donde las economías latinoamericanas muestran comportamientos diferentes: mientras algunas avanzarán hacia una aceleración, otras enfrentarán una desaceleración de su potencial. Así lo señaló Andrés Pérez, economista jefe para América Latina de Itaú Unibanco, al analizar las perspectivas de la economía paraguaya y las principales variables que marcarán el escenario regional.
De acuerdo con su lectura, distintas métricas ubican la tasa de crecimiento potencial de Paraguay por encima de la correspondiente a otras economías de la región. Este desempeño se sustenta, según explicó, en distintos fundamentos, pero principalmente en un foco sostenido de política económica orientado a potenciar el crecimiento y la inversión. Para Pérez, esta orientación ya muestra resultados en la evolución de la economía paraguaya, que mantiene un ritmo de crecimiento superior al de la región. Sin embargo, el escenario no está exento de límites y uno de los principales puntos de atención se encuentra en las cuentas fiscales.
El economista señaló que en varias economías latinoamericanas se han producido sorpresas fiscales y sostuvo que, frente a estos episodios, resulta relevante hacerse cargo de la situación e informar los avances en materia de reformas destinadas a fortalecer la credibilidad de la gestión fiscal.
Dólar global: la Fed marca el corto plazo
En materia cambiaria, Pérez planteó que realizar una proyección del tipo de cambio para períodos muy cortos representa un desafío, por lo que el análisis debe centrarse en los fundamentos y en las tendencias que estos muestran a través del tiempo. Para el corto plazo, identificó factores que podrían favorecer una apreciación del dólar global, particularmente ante la perspectiva de que la Reserva Federal de Estados Unidos eleve su tasa de política monetaria en su próxima reunión.
Esta expectativa está relacionada con los datos recientes del mercado laboral estadounidense. Pérez calificó como fuerte el dato conocido a principios de semana y señaló que las distintas variables están conectadas con esa información, lo que, desde la perspectiva de Itaú, daría viabilidad a la expectativa de un incremento de 25 puntos básicos de la tasa de la Reserva Federal en septiembre, seguido de un período de mantenimiento de esa tasa.
El mecanismo de transmisión hacia los mercados emergentes también forma parte del análisis. Cuando la Reserva Federal inicia ciclos de aumento de tasas, explicó, generalmente se generan flujos de capital desde las economías emergentes hacia Estados Unidos. Ese movimiento puede traducirse en una depreciación de los tipos de cambio de las economías emergentes y, al mismo tiempo, en un fortalecimiento del dólar.
El escenario cambia cuando se amplía la mirada hacia el mediano plazo. Pérez señaló que desde hace un par de años el dólar viene perdiendo gradualmente fuerza como moneda de reserva. Aclaró que seguirá siendo la moneda de reserva durante los próximos años, aunque con una participación cada vez menor. Como ejemplo, mencionó la composición de las reservas de los bancos centrales, donde el dólar ha ido perdiendo una porción frente a otros activos que también son considerados líquidos y de menor riesgo.
Esta recomposición, según su análisis, constituye uno de los factores que contribuyen a que el dólar global se debilite gradualmente a lo largo del tiempo. De esta manera, el economista diferencia entre una presión coyuntural hacia una mayor fortaleza del dólar, asociada principalmente a la política monetaria estadounidense, y una tendencia de mediano plazo relacionada con la menor participación de la moneda estadounidense dentro de las reservas internacionales.
Itaú proyecta el dólar a G. 6.100
Para el mercado paraguayo, Itaú mantiene una proyección de G. 6.100 por dólar para fines de año. Pérez describió esta expectativa como una depreciación moderada desde los niveles actuales y explicó que la proyección contempla, entre otros factores, una reducción del diferencial de tasas de interés entre Paraguay y Estados Unidos. La trayectoria del tipo de cambio local durante el último año también responde, según su análisis, a una combinación de factores.
La rápida apreciación registrada aproximadamente durante esta misma época del año pasado obedeció, en su visión, a distintos flujos de divisas. Entre ellos mencionó los derivados de las buenas cosechas, los flujos vinculados con la inversión, la evolución de las condiciones macroeconómicas y el debilitamiento del dólar global.
Por lo tanto, la cotización del guaraní frente al dólar no puede explicarse desde una sola variable, sino a partir de la interacción entre los flujos vinculados al sector productivo, la inversión, las condiciones macroeconómicas y el comportamiento de la moneda estadounidense a nivel global.
El frente fiscal y la mirada de las calificadoras
Otro de los puntos abordados fue la eventual reacción de las agencias calificadoras de riesgo ante los acontecimientos fiscales. Pérez aportó su experiencia en la materia al señalar que, durante su paso por el Ministerio de Hacienda de Chile —sin ocupar el cargo de ministro—, estuvo a cargo de la relación con las clasificadoras de riesgo.
Desde esa experiencia, explicó que estas entidades suelen prestar especial atención a las tendencias y a los factores estructurales de una economía, más que a situaciones coyunturales o transitorias. En ese sentido, su impresión es que las clasificadoras probablemente observarán los avances que se vayan informando respecto de cómo se está manejando la situación fiscal antes que realizar un ajuste prematuro en su visión sobre Paraguay. Por ello, ubicó la cuestión en un horizonte de mediano plazo más que de corto plazo.
Pérez también planteó que el análisis de las calificadoras de riesgo comprende múltiples dimensiones y no se limita al comportamiento fiscal. La situación de las cuentas públicas constituye uno de los pilares relevantes de evaluación, pero las agencias también analizan un conjunto más amplio de variables. En el caso paraguayo, señaló que, mientras existen antecedentes fiscales que deben ser considerados, en paralelo la economía ha mantenido durante un período prolongado tasas de crecimiento elevadas y superiores a las expectativas.
A esto agregó el desempeño del Banco Central, sobre el cual destacó su manejo de la política monetaria. Por ello, consideró que, aunque la atención pueda concentrarse actualmente en uno de los pilares del análisis —el fiscal—, la evaluación de riesgo contempla el conjunto de variables que determinan las condiciones de una economía.
El economista también contextualizó la aparición de gastos que no estaban contemplados en las proyecciones oficiales. Según explicó, este tipo de situaciones se ha producido en distintas economías de la región y, nuevamente, puso el foco en la respuesta institucional como elemento relevante. Como referencia, mencionó que en Chile, hace un par de meses, también se detectó un conjunto de gastos que no estaban incorporados en las proyecciones oficiales y que representaban cerca de un punto del PIB, una magnitud que calificó como significativa.
A partir de este antecedente, sostuvo que existe espacio para continuar fortaleciendo la institucionalidad fiscal como parte de la respuesta ante este tipo de situaciones. La discusión fiscal, por lo tanto, se inserta dentro de un escenario regional en el que distintos países enfrentan desvíos o gastos no contemplados inicialmente y deben mostrar cómo responden a ellos.
PLUS ¿Hasta dónde puede sostener Paraguay su crecimiento por encima de la región?
Andrés Pérez: Distintas métricas sugieren que la tasa de crecimiento potencial de la economía de Paraguay se encuentra por encima de otras economías. Eso descansa en distintos fundamentos, pero principalmente en un foco sostenido en una política económica orientada a potenciar el crecimiento económico y la inversión.
PLUS ¿Qué ocurre con los recientes cuestionamientos sobre las cuentas fiscales?
Andrés Pérez: Las clasificadoras de riesgo analizan una economía en varios ámbitos. Una de las partes importantes es la fiscal, pero miran bastante más allá de solo lo fiscal. Paraguay ha seguido sorprendiendo con altas tasas de crecimiento por encima de lo esperado durante bastante tiempo y, en paralelo, el manejo del Banco Central ha sido fenomenal. Las clasificadoras analizan un conjunto más amplio de variables.
PLUS ¿Qué lectura debería hacerse de los gastos que no estaban incorporados en las proyecciones?
Andrés Pérez: Esto ha ocurrido en varias economías de la región. Lo importante es la reacción para hacerse cargo del tema. En Chile, hace un par de meses, también hubo gastos que no estaban incorporados en las proyecciones oficiales, por cerca de un punto del PIB. Hay espacio para que la institucionalidad fiscal se siga robusteciendo como parte de la reacción.
Los vientos de cola para América Latina
Más allá de los factores internos de cada país, Pérez identificó una serie de elementos externos que podrían favorecer a las economías latinoamericanas. Uno de ellos está relacionado con los términos de intercambio, que, según su perspectiva, probablemente se mantendrán elevados. Esta situación puede resultar favorable para distintos sectores dependiendo de las características productivas de cada economía.
El economista explicó que existen distintos canales de transmisión. En algunas economías, por ejemplo, una mayor inversión minera puede fortalecer al sector de la construcción, generando efectos sobre la actividad económica. La construcción, además, es un sector intensivo en empleo, por lo que el incremento de la inversión puede propagarse hacia otras áreas de la economía.
De esta manera, el impacto no queda restringido al sector directamente beneficiado por la inversión inicial, sino que puede extenderse a través de distintos canales hacia el resto de la actividad.
Una región con menores desequilibrios
Otro elemento señalado por Pérez es la situación macroeconómica actual de distintas economías latinoamericanas. Desde su perspectiva, se trata de países que no presentan importantes desequilibrios macroeconómicos, lo que los dejaría en condiciones de enfrentar un ciclo favorable. A esto se suma un factor geográfico y geopolítico: América Latina se encuentra alejada de los principales focos de conflicto bélico.
En paralelo, la región estaría bien posicionada frente a un ciclo de mayor demanda por minerales críticos, asociado a un renovado foco sobre el crecimiento económico y a un incremento de la inversión vinculada con estos recursos. La mayor demanda por minerales críticos puede generar nuevos flujos de inversión hacia la región y convertirse en un canal adicional para el crecimiento económico de América Latina.
Pérez planteó que este proceso puede generar efectos en distintas economías y utilizó la imagen de que, cuando comienza a “llover” inversión sobre la región, los recursos pueden distribuirse hacia diferentes mercados. Aclaró que no quería utilizar la expresión “llover” porque podría sonar negativa, pero la utilizó para describir la amplitud de los flujos de inversión que podrían llegar a distintos países. Según su lectura, esta dinámica ya puede observarse en economías tanto del Pacífico como del Atlántico.
El escenario que plantea Itaú combina así distintos factores: Paraguay mantiene una perspectiva de crecimiento por encima de la región; el tipo de cambio local tendría una depreciación moderada hacia G. 6.100 por dólar a fin de año; el dólar global podría fortalecerse en el corto plazo ante una eventual suba de tasas de la Reserva Federal, aunque enfrenta una tendencia de pérdida gradual de participación como moneda de reserva; y las cuentas fiscales aparecen como un elemento que deberá seguir bajo observación.
En paralelo, el contexto externo presenta potenciales factores favorables para América Latina, particularmente a través de términos de intercambio elevados, inversión y una mayor demanda mundial por minerales críticos.
