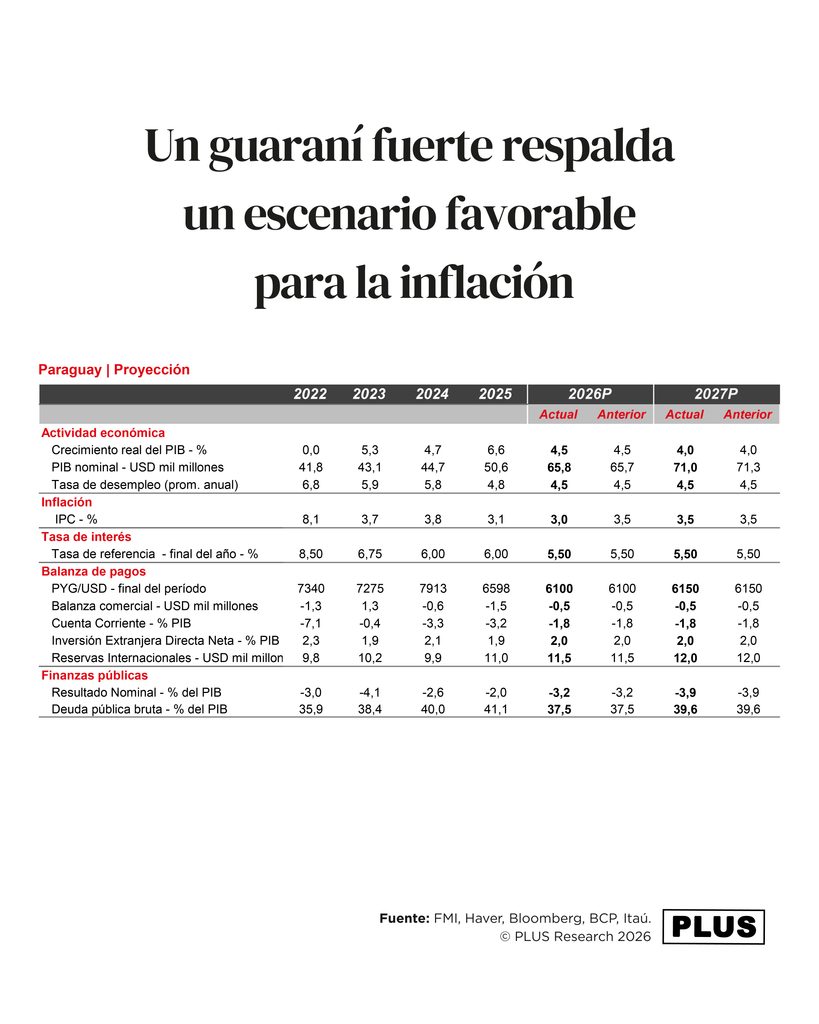
Itaú mantiene su previsión de crecimiento de 4,5% para Paraguay en el año 2026, pero recorta de 3,5% a 3% su estimación de inflación para el cierre del año. La apreciación del guaraní está ayudando a contener el costo de los productos importados, mientras el consumo mantiene su dinamismo. En contrapartida, la inversión muestra una caída importante y el déficit fiscal continúa ampliándose.
El escenario macroeconómico presenta una combinación de crecimiento todavía elevado, inflación contenida y un guaraní fortalecido, aunque con algunos focos de riesgo que mantienen abiertas las interrogantes para los próximos meses. Así lo señala el último informe de Itaú, correspondiente al 6 de octubre, que mantiene su previsión de expansión del PIB en 4,5% para 2026, pero reduce de 3,5% a 3% su proyección de inflación para fin de año.
La revisión responde, principalmente, a los registros de inflación inferiores a los esperados y a la apreciación del guaraní (PYG), que continúa moderando el impacto de los precios internacionales sobre los productos importados.
El comportamiento cambiario adquiere así un peso relevante en las perspectivas de precios. El informe destaca que la moneda local se mantuvo fuerte durante 2026, apoyada por las sólidas exportaciones agrícolas y por rendimientos en guaraníes que continúan siendo atractivos para estrategias de carry trade.
Según Itaú, esta fortaleza cambiaria permitió contener parte de la inflación importada, particularmente en los bienes transables, y compensar parcialmente el incremento de los precios internacionales de los combustibles.
Inflación: el guaraní juega a favor
El Índice de Precios al Consumidor (IPC) aumentó apenas 0,1% mensual en septiembre, luego de mantenerse sin variación en agosto. Con este resultado, la inflación interanual se ubicó en 1,7%, frente al 1,5% registrado en agosto. El resultado estuvo explicado por el traslado de la apreciación del guaraní hacia los precios de los bienes transables y por presiones subyacentes todavía contenidas. La volatilidad en los precios de las verduras actuó parcialmente en sentido contrario.
El dato deja a la inflación cerca del límite inferior del rango objetivo del Banco Central del Paraguay (BCP), cuya meta se ubica en 3,5%, con un margen de ±2 puntos porcentuales. En ese contexto, Itaú considera que la dinámica favorable de los precios puede continuar, aunque advierte que un nuevo aumento de los precios internacionales de la energía constituye uno de los principales riesgos al alza.
La expectativa de la entidad es que el tipo de cambio cierre 2026 en torno a G. 6.100 por dólar. Si bien reconoce que los mercados internacionales podrían generar episodios de volatilidad, estima que el guaraní debería mantenerse relativamente resiliente.
El escenario de crecimiento, sin embargo, muestra una composición menos homogénea. El PIB paraguayo creció 4% interanual en el segundo trimestre de 2026, por debajo del 7,3% registrado en el primer trimestre. En términos desestacionalizados, la economía registró una contracción de 0,9% trimestral, principalmente por una menor demanda interna.
Uno de los puntos más débiles fue la inversión fija, que se redujo 11,8% interanual. La caída estuvo asociada a menores compras de maquinaria, equipos y vehículos automotores, particularmente equipos destinados a criptominería y aeronaves. El consumo, en cambio, mantuvo una evolución más favorable. Creció 3,6% interanual, impulsado tanto por el gasto privado como por el público.
También las exportaciones netas contribuyeron al resultado. Las exportaciones aumentaron 11,5% interanual, mientras que las importaciones disminuyeron 5,7%. Para Itaú, esta combinación permite sostener la previsión de 4,5% de crecimiento del PIB en 2026, respaldada además por una cosecha agrícola récord y un efecto de arrastre estadístico favorable.
Julio muestra una recuperación, aunque moderada
Los primeros datos del tercer trimestre muestran una mejora respecto al desempeño del segundo trimestre. El Indicador Mensual de Actividad Económica del Paraguay (IMAEP) aumentó 5,5% interanual en julio y 1,1% mensual desestacionalizado. El crecimiento estuvo impulsado por los servicios, la manufactura, los servicios públicos y las actividades primarias.
Sin embargo, la lectura debe ser tomada con cautela. El promedio móvil de tres meses mostró una expansión de 2,8% interanual, inferior al 4,2% observado en el segundo trimestre.
Para Itaú, el dato secuencial positivo apunta a una recuperación moderada después de la debilidad registrada durante el segundo trimestre, pero no elimina la menor dinámica observada en algunos componentes de la demanda.
En materia monetaria, el BCP mantuvo en septiembre su tasa de política monetaria en 5,50%, por séptimo mes consecutivo y por decisión unánime. La autoridad monetaria considera que la actividad continúa siendo consistente con su previsión de crecimiento de 4,5% para 2026, mientras que las expectativas de inflación permanecen ancladas alrededor de la meta de 3,5%.
Itaú espera que la tasa permanezca en 5,50% hasta fines de 2027, es decir, una pausa prolongada del ciclo monetario. La estimación se sustenta en una inflación baja y expectativas contenidas, aunque existen riesgos externos que podrían modificar el escenario, principalmente una eventual suba de los precios internacionales del petróleo o un endurecimiento de las condiciones financieras globales.
La tasa de interés real ex ante, según el análisis, se ubica en 2%, dentro del rango neutral estimado por el propio BCP, de entre 1,3% y 2,6%.
No todo el escenario presenta señales positivas. El frente fiscal continúa siendo uno de los principales puntos de atención. El déficit fiscal acumulado en 12 meses alcanzó 2,9% del PIB en agosto, frente al 2% del PIB al cierre de 2025. Además, los ingresos tributarios reales se contrajeron 0,6% interanual en el trimestre móvil terminado en agosto, profundizando la caída frente al retroceso de 0,3% registrado en el segundo trimestre.
Por el lado del gasto, el crecimiento real de las erogaciones primarias se moderó a 13,5% interanual en los tres meses hasta agosto, desde el 24,1% registrado en el segundo trimestre. La evolución fiscal se cruza además con otro tema relevante para la economía paraguaya: el grado de inversión.
Grado de inversión: todavía falta un escalón
Fitch Ratings ratificó la calificación soberana de Paraguay en BB+ con perspectiva positiva, manteniendo al país un escalón por debajo del grado de inversión.
La calificadora continúa siendo la única de las principales agencias que no ubica a Paraguay dentro de esa categoría. Moody’s mantiene una calificación de Baa3 y S&P de BBB-, ambas dentro del nivel más bajo del grado de inversión. Fitch sostiene que la perspectiva positiva está respaldada por fundamentos macroeconómicos y fiscales sólidos, aunque identifica vulnerabilidades.
Entre los factores que podrían deteriorar la calificación figuran una menor dinámica de crecimiento, shocks que afecten las cuentas fiscales y externas y un deterioro de las métricas de deuda producto de una consolidación fiscal insuficiente. En sentido contrario, un mayor crecimiento, una mayor diversificación de la economía y medidas fiscales creíbles que permitan estabilizar la deuda podrían abrir espacio para una mejora.
La lectura de Itaú plantea, en definitiva, un escenario de inflación más baja y crecimiento todavía robusto, con el guaraní como uno de los principales factores que están ayudando a contener los precios.
La reducción de la proyección de inflación de 3,5% a 3% representa una mejora respecto de las expectativas anteriores. A esto se suma una actividad económica que, aunque perdió fuerza durante el segundo trimestre, conserva un ritmo importante gracias al consumo, el sector agrícola y el efecto estadístico favorable.
Pero el cuadro tiene contrapesos: la inversión cayó 11,8%, el déficit fiscal subió hasta 2,9% del PIB y el país todavía espera el grado de inversión de Fitch.
El desafío, por tanto, no pasa únicamente por sostener una moneda fuerte y una inflación baja. También será clave que la recuperación de la actividad tenga una base más amplia, que la inversión vuelva a ganar dinamismo y que la trayectoria fiscal permita reducir las vulnerabilidades que aún separan a Paraguay del grado de inversión pleno.