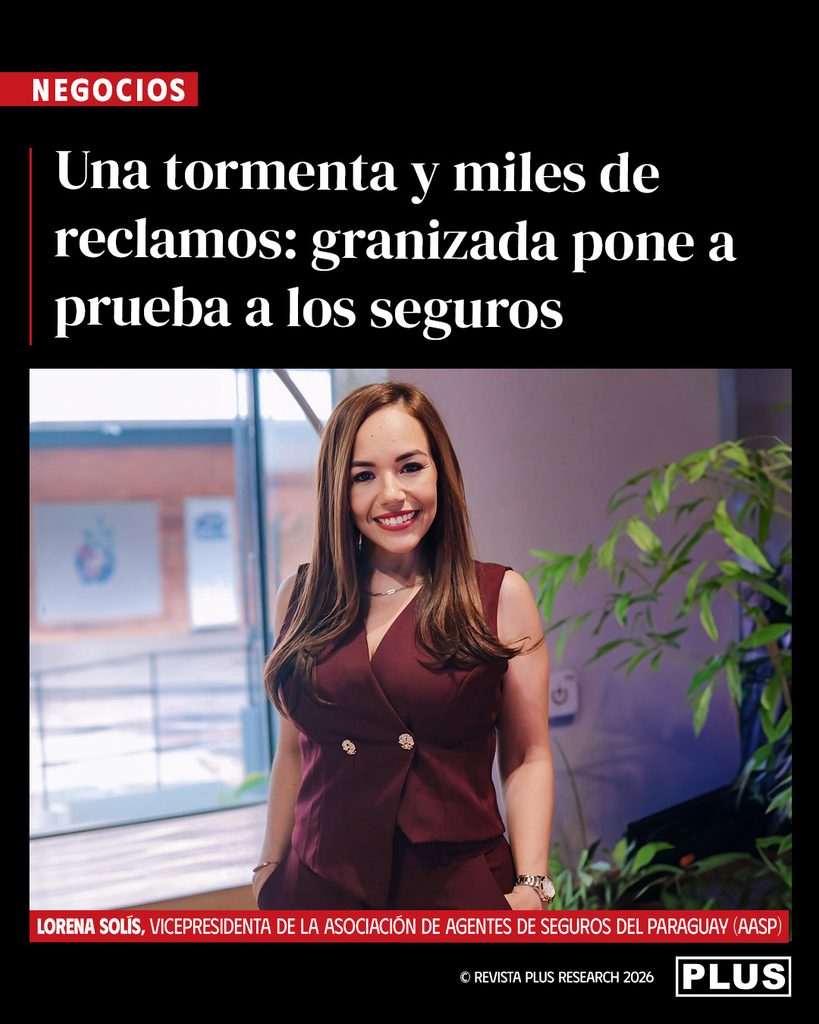
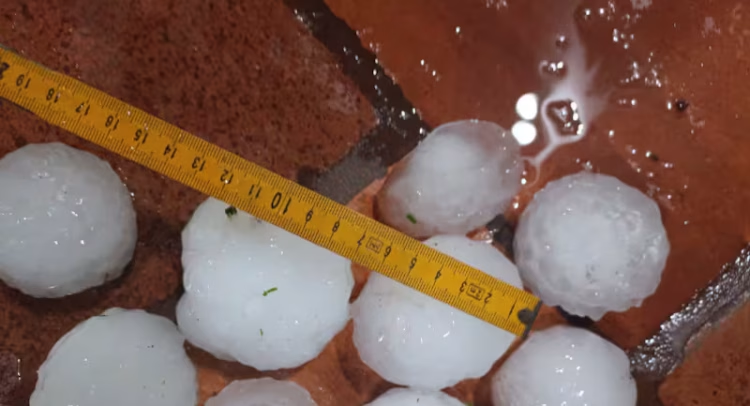
El episodio registrado durante el fin de semana generó una concentración inusual de denuncias por daños en vehículos, viviendas y comercios. Aunque todavía no existe una cifra consolidada de siniestros ni del costo total para las compañías, el evento pone a prueba la capacidad operativa de todo el sistema. Lorena Solís, vicepresidenta de la Asociación de Agentes de Seguros del Paraguay (AASP), analiza el impacto, las coberturas y los aprendizajes que deja el episodio.
En la foto: Lorena Solís, vicepresidenta de la Asociación de Agentes de Seguros del Paraguay (AASP)
El mercado asegurador atraviesa una prueba excepcional de capacidad de respuesta tras la intensa granizada registrada durante el fin de semana. La magnitud de los daños y la concentración de reclamos en pocos días movilizaron a aseguradoras, agentes, talleres, proveedores de cristales y repuestos. Para Lorena Solís, vicepresidenta de AASP, se trata de una experiencia inédita para el sector por la magnitud de los daños y la cantidad de denuncias recibidas en un periodo muy corto.
No obstante, todavía es temprano para dimensionar el impacto económico definitivo. Los reclamos continúan ingresando y las compañías siguen en proceso de recepción y evaluación. “Recién al finalizar los registros podremos evaluar la cantidad de siniestros y los costos asumidos por las aseguradoras”, explicó Solís.
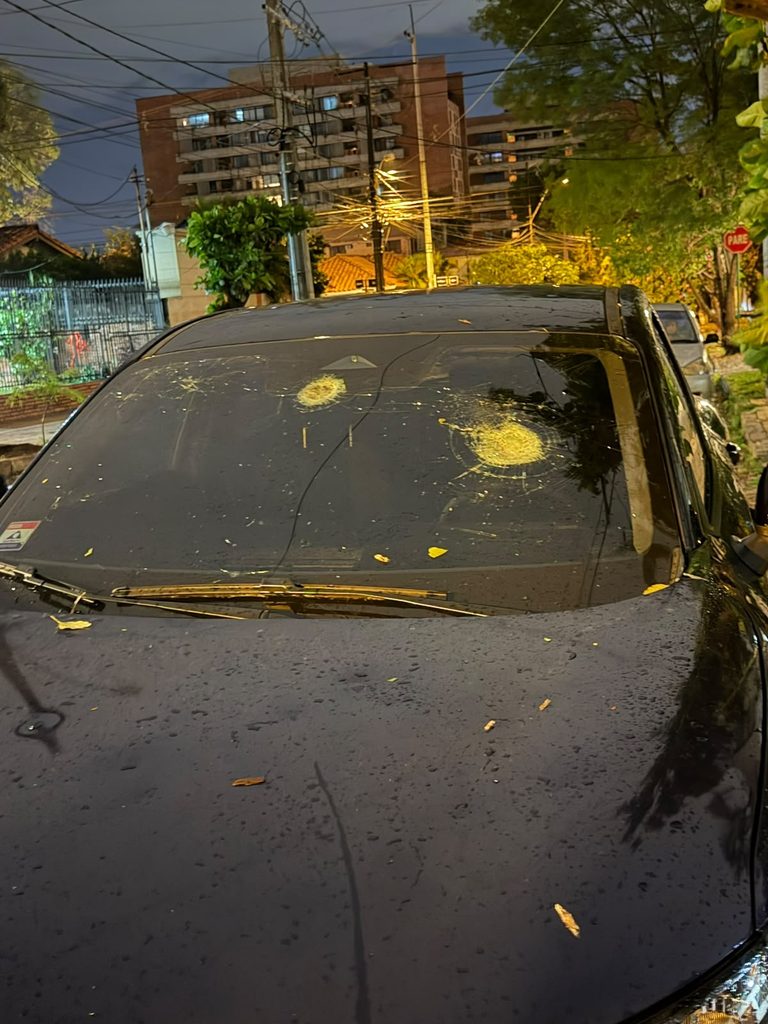
Esto significa que, por ahora, no existe una cifra final sobre la cantidad de siniestros ni sobre el monto que deberán desembolsar las compañías. De acuerdo con la vicepresidenta de la AASP, los primeros reportes muestran una concentración de daños en vidrios y chapería de vehículos. En viviendas y comercios, en tanto, se reportan principalmente afectaciones en techos y contenido.
Las consultas de los asegurados se concentran especialmente en las coberturas de granizo y cristales, además de las protecciones para inmuebles y sus contenidos frente a fenómenos climáticos. Pero existe un punto determinante, la cobertura depende de lo que cada asegurado haya contratado.
La existencia de una póliza no significa que cualquier daño producido por un fenómeno climático esté automáticamente cubierto. La protección estará determinada por las condiciones particulares del contrato.
La letra chica adquiere protagonismo
El episodio vuelve a poner en el centro de la discusión la necesidad de que los asegurados conozcan sus pólizas antes de que ocurra un siniestro. Solís recomienda revisar aspectos como la cobertura expresa contra granizo, suma asegurada, límites por evento, franquicias, exclusiones y cantidad de eventos cubiertos.
Si el riesgo de granizo no está contemplado, el daño no estará cubierto bajo esa póliza. Y si existe un límite inferior al costo de reparación, el asegurado deberá afrontar la diferencia correspondiente. En este punto, la figura del agente de seguros cobra especial relevancia.
Según Solís, el agente no solamente interviene en la contratación, sino que debe ayudar al cliente a identificar sus necesidades, comprender las condiciones de la póliza y elegir una protección adecuada a los riesgos que enfrenta. También cumple un papel de acompañamiento cuando ocurre el siniestro y comienza el proceso de reclamo.
La magnitud de un evento de estas características no solamente impacta a las aseguradoras. Una gran cantidad de denuncias concentradas en pocos días también genera presión sobre talleres, proveedores de cristales, repuesteras y otros actores involucrados en las reparaciones.
“Vemos buena predisposición de las aseguradoras para cumplir con los clientes, pero también intervienen talleres, proveedores de cristales y repuestos que se encuentran saturados por la magnitud del evento”, explicó Solís. Por ello, desde el sector piden comprensión ante una demanda que consideran excepcional, además de información clara y seguimiento de cada caso.
El tiempo de resolución de cada reclamo dependerá no solamente de la evaluación de la aseguradora, sino también de la disponibilidad de repuestos, cristales, talleres y otros servicios necesarios para concretar la reparación.
¿Está preparado el mercado?
La granizada también plantea una pregunta sobre la capacidad financiera del sector asegurador para absorber eventos climáticos severos. Desde la perspectiva de la AASP, las compañías cuentan con solvencia y capacidad técnica para hacer frente a este tipo de situaciones y honrar los compromisos asumidos. Sin embargo, Solís diferencia la solvencia financiera de la capacidad operativa.
La gran cantidad de reclamos simultáneos representa una prueba para todo el sistema y puede permitir identificar procesos que necesitan ser mejorados para responder ante futuros eventos de características similares. En otras palabras, el desafío no pasa únicamente por tener recursos para pagar los siniestros, sino también por contar con la estructura necesaria para procesarlos y atenderlos eficientemente.
La frecuencia e intensidad de los fenómenos climáticos también pueden llevar al sector a revisar sus productos. Solís considera que la reciente granizada aportará información relevante para que las aseguradoras analicen sus coberturas, condiciones y tarifas vinculadas a riesgos climáticos.
Esto no implica necesariamente un aumento automático de precios. Cualquier modificación requiere analizar distintos parámetros y determinar una tarifa adecuada para el nivel de riesgo que representa cada cobertura. La experiencia acumulada con este tipo de eventos puede convertirse, por tanto, en un insumo para futuras decisiones del mercado.
Más allá del episodio puntual, la granizada vuelve a poner en discusión el papel del seguro dentro de las finanzas personales y empresariales. Para Solís, acontecimientos como este demuestran que el seguro funciona como una herramienta financiera capaz de amortiguar el impacto económico de un evento inesperado.
El daño físico puede ser inevitable, pero contar con una cobertura adecuada permite reducir la magnitud del desembolso que debe asumir directamente el asegurado. La condición es que exista una protección acorde con los riesgos a los que está expuesto.
Una vivienda, un vehículo o un comercio pueden tener valores importantes, pero si la cobertura contratada no contempla determinados riesgos, el seguro no podrá responder ante ellos.
Una oportunidad para fortalecer la cultura aseguradora
El episodio también deja una oportunidad para mejorar la educación sobre seguros en Paraguay. Para la vicepresidenta de la AASP, la situación demuestra la importancia de fortalecer la prevención, la educación aseguradora y el asesoramiento profesional. La discusión, por tanto, no debería limitarse a cuánto pagará el mercado por los daños ocasionados por esta granizada.
También debería abrir preguntas sobre cuánto conocen los asegurados sus pólizas, qué riesgos están cubiertos y cuáles quedan fuera, y si las sumas aseguradas son suficientes para enfrentar los costos actuales de reparación. Porque una póliza solamente cumple su función cuando la cobertura contratada guarda relación con el riesgo real al que está expuesto el asegurado.
La granizada todavía no tiene una factura definitiva. Los reclamos continúan ingresando y las evaluaciones siguen en curso. Pero para el sector asegurador, el episodio ya representa una prueba relevante de capacidad operativa y una fuente de información para analizar cómo prepararse ante futuros fenómenos climáticos.
Como plantea Lorena Solís, vicepresidenta de la AASP, el momento también permite recordar que detrás de cada póliza existe una persona, una familia o una empresa que necesita acompañamiento cuando ocurre el siniestro.