El mercado petrolero internacional atraviesa una dinámica contradictoria: mientras las exportaciones de crudo desde Medio Oriente muestran una recuperación y superan los 17 millones de barriles diarios, el precio del Brent acumula un aumento del 20% desde principios de septiembre y se aproxima a los US$ 115 por barril. La incertidumbre geopolítica, el repunte de la demanda china y el encarecimiento del transporte marítimo explican la presión sobre las cotizaciones.
Ocho meses después del inicio de la guerra con Irán, el comportamiento de los precios del petróleo continúa desafiando las previsiones del mercado. Aunque los envíos de crudo desde Medio Oriente comenzaron a recuperarse, los valores internacionales siguen elevados ante el temor de nuevas interrupciones en el suministro y una prolongación del conflicto.
Según datos de Vortexa, las exportaciones de Medio Oriente superaron los 17 millones de barriles diarios en la semana que finalizó el 23 de octubre. Si bien el volumen todavía se encuentra unos 4 millones de barriles diarios por debajo de los niveles de 2025, la recuperación de los envíos no se tradujo en una reducción de los precios. Por el contrario, el Brent, referencia internacional del petróleo, subió un 20% desde principios de septiembre hasta alcanzar los US$ 115 por barril, acercándose a su máximo de abril.
Tres factores explican esta evolución: el cambio en la demanda de China, el encarecimiento de los fletes marítimos y la prima de riesgo geopolítico asociada a la posibilidad de nuevos ataques en Medio Oriente.
China vuelve a presionar sobre la demanda
El comportamiento de China, uno de los principales compradores mundiales de petróleo, constituye una de las claves para entender la evolución de los precios. En marzo, ante el temor a una escasez de suministros, el Gobierno chino prohibió las exportaciones de productos refinados. La medida llevó a las refinerías a recurrir a sus reservas y a los consumidores a reducir el consumo de combustibles.
Como consecuencia, las importaciones de crudo disminuyeron casi a la mitad entre febrero y junio, con una caída de aproximadamente 6 millones de barriles diarios. Esta contracción fue uno de los factores que evitó que la crisis de suministro provocara un incremento todavía mayor de las cotizaciones internacionales.
Sin embargo, el escenario cambió a partir de junio, cuando un acercamiento entre Irán y Estados Unidos generó expectativas de distensión y contribuyó a reducir los precios. Las refinerías chinas comenzaron a presionar para levantar las restricciones a las exportaciones, en un contexto en el que los envíos del Golfo continuaban afectados y las instalaciones rusas enfrentaban dificultades por la guerra en Ucrania.
Desde julio, China reanudó las exportaciones de combustibles y aumentó nuevamente sus compras de petróleo. En las tres semanas previas al 16 de octubre, sus importaciones superaron en más de 3 millones de barriles diarios los niveles registrados en junio, absorbiendo parte del incremento de la oferta procedente de Medio Oriente.
Aunque las compras chinas disminuyeron ligeramente desde entonces, su recuperación contribuyó a sostener la demanda mundial.
El transporte marítimo encarece el barril
El segundo factor es el aumento de los costos logísticos. La forma en que China volvió a abastecerse también modificó las condiciones del mercado de transporte marítimo.
En lugar de realizar compras mediante calendarios establecidos, las refinerías buscaron oportunidades en el mercado al contado para aprovechar mejores precios. Esta estrategia generó una demanda de buques cisterna más difícil de anticipar y, por lo tanto, más costosa de organizar y asegurar.
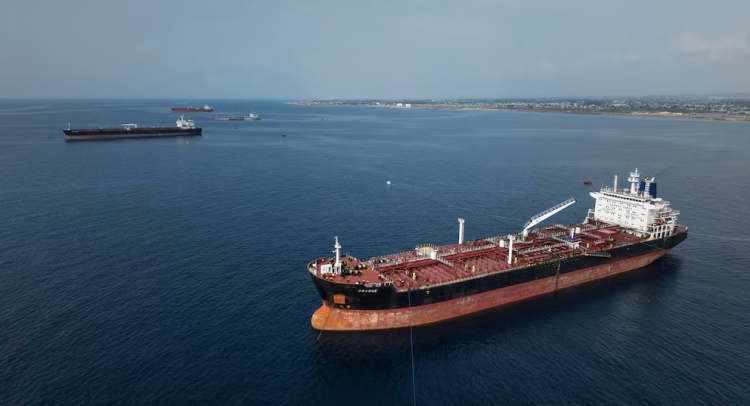
A esto se suma el movimiento de petróleo a través del estrecho de Ormuz, una de las principales rutas energéticas del mundo. El incremento de las exportaciones del Golfo exige una mayor disponibilidad de buques y operaciones de transferencia de carga que prolongan los tiempos de navegación.
Parte de los petroleros utilizados para estas operaciones recoge crudo en el estrecho y posteriormente transfiere la carga en el golfo de Omán a otras embarcaciones. Estos procedimientos pueden mantener los buques inmovilizados durante varios días, reduciendo la disponibilidad de transporte y elevando las tarifas internacionales.
El impacto es significativo: los costos de flete, que anteriormente representaban entre el 4% y el 7% del costo de entrega del petróleo a compradores chinos, llegaron a ubicarse entre el 25% y el 30% en octubre.
Esta situación también modificó la competitividad entre los productores. Los exportadores de América Latina y África occidental, que deben recorrer mayores distancias para llegar a determinados mercados, se vieron obligados a ofrecer descuentos para mantener sus ventas.
En cambio, los productores del mar del Norte consiguieron exigir precios superiores debido a su ubicación geográfica. Esta diferencia, conocida como prima geográfica, generó una brecha entre los crudos más baratos y los más caros que recientemente se acercó a los US$ 60 por barril, contribuyendo a sostener la cotización del Brent.
El riesgo de una nueva escalada mantiene la incertidumbre
Sin embargo, ni el repunte de la demanda ni los mayores costos de transporte explican por completo el nivel actual de los precios. Un tercer componente es el temor a que una nueva escalada militar vuelva a interrumpir las exportaciones del Golfo. Durante octubre, Irán atacó al menos 30 buques, la mayor cantidad mensual desde el inicio de la guerra.
A su vez, los rebeldes hutíes de Yemen atacaron ciudades, aeropuertos, refinerías y el oleoducto Este-Oeste de Arabia Saudita, que había sido reparado recientemente.
La relación entre los acontecimientos geopolíticos y las cotizaciones es cada vez más evidente. Según Morgan Stanley, siete de las ocho jornadas en las que el Brent registró variaciones superiores a US$ 2,50 por barril, durante el mes finalizado el 22 de octubre, estuvieron acompañadas de noticias sobre negociaciones de paz o un agravamiento de las tensiones.
El mercado también sigue de cerca las declaraciones del presidente estadounidense Donald Trump, quien insinuó la posibilidad de reanudar los ataques contra Irán después de las elecciones de medio mandato del 3 de noviembre. Las perspectivas presentan escenarios muy diferentes. Si no se producen nuevos ataques, los precios podrían retroceder en cuestión de días, a medida que disminuya la prima de riesgo incorporada a las cotizaciones.
Por el contrario, un bombardeo de gran escala, acompañado de represalias iraníes y hutíes, podría llevar el petróleo hasta los US$ 130 o US$ 140 por barril, según estimaciones de Jim Burkhard, de S&P Global.
El mercado mira hacia 2027
La preocupación no se limita a las próximas semanas. La evolución de los contratos futuros del Brent, los márgenes de refinación y los precios del transporte marítimo a plazo reflejan que los operadores contemplan la posibilidad de que las alteraciones del mercado se extiendan hasta buena parte de 2027.
China dispone de importantes reservas de petróleo y las economías desarrolladas mantienen inventarios estratégicos para enfrentar interrupciones del suministro. Sin embargo, un escenario de precios persistentemente elevados podría terminar presionando también sobre estas existencias.
A su vez, las estimaciones de JPMorgan Chase indican que el precio reciente del Brent se encuentra aproximadamente US$ 20 por encima de su valor considerado justo, una diferencia que refleja el peso de los riesgos geopolíticos sobre las cotizaciones.
El mercado petrolero enfrenta así una combinación compleja: una oferta que comienza a recuperarse, una demanda china nuevamente activa, costos logísticos extraordinarios y una guerra que mantiene latente el riesgo de nuevas interrupciones. La incertidumbre sobre la duración del conflicto y la posibilidad de una escalada militar convierten cualquier novedad diplomática o bélica en un factor capaz de modificar rápidamente los precios internacionales.
