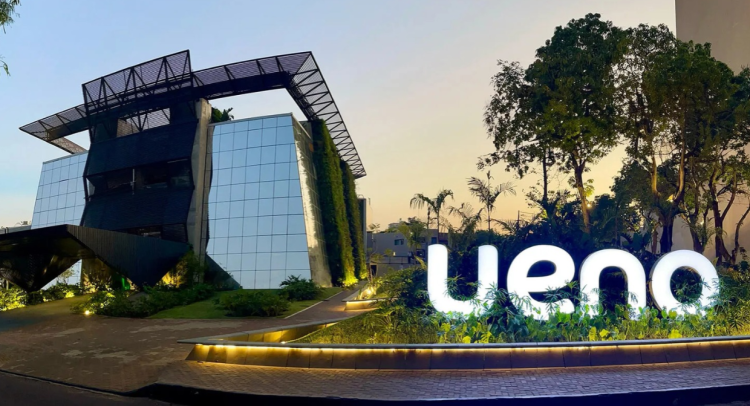
El Banco Central del Paraguay (BCP) dispuso el inicio del procedimiento de resolución de ueno bank, luego de constatar que el índice de solvencia de la entidad se encontraba por debajo del 50% del mínimo requerido. La decisión, adoptada por unanimidad por el Directorio del BCP, marca un nuevo capítulo en la situación de la institución financiera, que ya se encontraba bajo cuestionamientos por sus operaciones con empresas vinculadas y el cumplimiento de los límites regulatorios.
El proceso contempla la designación de interventores, la verificación de su situación patrimonial, la preservación de sus activos y la aplicación del Fondo de Garantía de Depósitos, con una cobertura de hasta G. 228.300.000 por persona y por entidad financiera.
La resolución fue aprobada el lunes 02 de noviembre de 2026 y comunicada oficialmente durante la madrugada de este martes 03 de noviembre. Según el comunicado del BCP, la insuficiencia de solvencia fue identificada como consecuencia de los ajustes realizados a los estados financieros de ueno bank durante el proceso de regularización.
El organismo no se limitó a anunciar el inicio del procedimiento. También adelantó que investigará las responsabilidades que pudieran corresponder, aplicará las sanciones previstas en el marco de sus competencias y comunicará los antecedentes a otras instituciones cuando los hechos ameriten su intervención.
Una insuficiencia de solvencia desencadenó la resolución
El argumento central del Banco Central para activar el procedimiento fue la situación del índice de solvencia de ueno bank. De acuerdo con el comunicado oficial, el indicador se ubicó por debajo del 50% del mínimo requerido por las disposiciones regulatorias.
La solvencia constituye uno de los principales indicadores utilizados para evaluar la capacidad de una entidad financiera de respaldar sus operaciones y absorber eventuales pérdidas mediante su patrimonio. Por esa razón, el nivel constatado por el organismo regulador llevó a adoptar un mecanismo de resolución, en lugar de mantener el proceso dentro de una instancia ordinaria de regularización.
El BCP explicó que la insuficiencia fue identificada después de efectuar ajustes a los estados financieros de la institución. Sin embargo, en su primera comunicación no detalló el monto exacto del déficit patrimonial, el valor actualizado del patrimonio efectivo ni la magnitud de los ajustes contables realizados.
Tampoco presentó un desglose de los rubros que originaron la caída del indicador o una comparación de su evolución durante los últimos periodos. Esos elementos serán relevantes para comprender cómo se llegó a una situación en la que la solvencia quedó por debajo de la mitad del mínimo exigido.
La decisión se sustenta en la Ley N.º 2.334/03, denominada Ley de Garantía de Depósitos y Resolución de Entidades de Intermediación Financiera sujetas a la Ley General de Bancos, Financieras y otras Entidades de Crédito. Esta normativa establece los mecanismos que deben aplicarse cuando una entidad financiera presenta las condiciones que justifican su resolución.
El objetivo declarado por la autoridad monetaria es atender la situación de manera ordenada, proteger a los depositantes y preservar la estabilidad del sistema financiero.
Interventores verificarán el patrimonio y deberán preservar los activos
Con el inicio del procedimiento, la Superintendencia de Bancos dispondrá la designación de interventores, quienes tendrán a su cargo la verificación de la situación patrimonial de ueno bank a la fecha de la resolución del Directorio. Su tarea será fundamental para establecer las condiciones reales en que se encuentra la entidad, identificar los activos y desarrollar las actuaciones necesarias para avanzar con el procedimiento previsto en la legislación.
Entre sus principales responsabilidades estarán preservar los activos del banco, verificar su situación patrimonial y ejecutar las medidas que correspondan dentro de las atribuciones legales asignadas. La intervención forma parte del procedimiento de resolución y no constituye simplemente una inspección ordinaria. Se trata de una instancia destinada a administrar la situación de la entidad bajo las condiciones establecidas por la legislación, con especial atención a los recursos de los depositantes.
El trabajo de los interventores permitirá contar con una verificación patrimonial a partir de la cual se podrán determinar los siguientes pasos del proceso. En ese sentido, será importante conocer qué activos respaldan las obligaciones de la institución, cuál es el alcance de sus compromisos y qué mecanismos podrán utilizarse para atender los diferentes tipos de acreedores.
El BCP indicó que las actuaciones se desarrollarán dentro de las atribuciones establecidas por ley y que las decisiones, los procedimientos y las indicaciones para los clientes serán comunicados a través de sus canales oficiales.
Garantía de depósitos: hasta G. 228,3 millones por persona
Uno de los aspectos centrales de la resolución es la protección de los ahorristas mediante el Fondo de Garantía de Depósitos (FGD), mecanismo creado para respaldar los recursos de los depositantes cuando se presentan las condiciones previstas en la legislación.
El Banco Central informó que la cobertura alcanza hasta 75 salarios mínimos mensuales para actividades diversas no especificadas, por persona física o jurídica y por entidad financiera. Conforme al valor vigente utilizado por el organismo, el monto máximo garantizado asciende a G. 228.300.000.
La cobertura se aplica por depositante y por entidad financiera, independientemente de la cantidad de cuentas que una misma persona tenga abiertas en el banco. Esto significa que un cliente que mantenga una cuenta de ahorro, una cuenta corriente y otros depósitos en ueno bank no tendrá una cobertura individual para cada producto. El límite se calcula sobre el conjunto de sus depósitos en esa institución.
Por ejemplo, si una persona mantiene G. 100 millones distribuidos en varias cuentas, el monto se encuentra dentro del límite de cobertura. En cambio, si sus depósitos totalizan G. 300 millones, la garantía legal alcanza hasta G. 228,3 millones, mientras que el tratamiento del saldo excedente deberá seguir los mecanismos establecidos en la normativa.
El régimen también contempla a las personas jurídicas, por lo que la protección no está limitada exclusivamente a los ahorristas individuales.
¿Cuándo se devolverá el dinero garantizado?
La legislación establece que la garantía de depósitos debe honrarse en un plazo no superior a 15 días corridos desde la aprobación de la resolución de la entidad financiera. Ese periodo puede ampliarse por otros 15 días mediante una resolución fundada del Directorio del Banco Central.
Tomando como referencia la decisión adoptada el 2 de noviembre de 2026, el primer plazo de 15 días corridos se cumpliría el 17 de noviembre. Si se aprobara la prórroga prevista en la ley, el periodo adicional se extendería hasta el 02 de diciembre.
Esto no significa que el BCP haya anunciado que todos los depositantes recibirán sus fondos en una fecha única, ni que se haya comunicado un calendario definitivo de pagos. El procedimiento deberá establecer las condiciones operativas y las instrucciones correspondientes para los beneficiarios de la garantía.
El organismo también deberá informar cómo se realizará la verificación de los depósitos, qué documentación será necesaria y cuáles serán los canales habilitados para que los clientes puedan acceder a los recursos comprendidos en la cobertura.
El organismo anuncia investigación y posibles sanciones
Además de administrar la resolución y atender la protección de los depositantes, el Banco Central anunció que llevará adelante las verificaciones necesarias para determinar las responsabilidades que pudieran corresponder.
La comunicación oficial establece que, si se identifican hechos que ameriten sanciones, el organismo actuará dentro de sus competencias legales. Asimismo, podrá notificar a otras instituciones cuando corresponda la intervención de autoridades externas. Este anuncio adquiere especial importancia debido a los antecedentes de supervisión que ya habían generado cuestionamientos sobre las operaciones de ueno bank y el tratamiento de sus exposiciones crediticias con empresas vinculadas.
La investigación deberá permitir establecer qué decisiones se adoptaron, cuáles fueron las medidas solicitadas por el regulador, cómo se implementaron los ajustes y si existieron incumplimientos que ameriten responsabilidades administrativas u otras actuaciones.
La existencia de una investigación no supone que todas las personas o instituciones mencionadas en los antecedentes hayan cometido irregularidades. Las eventuales responsabilidades deberán determinarse mediante los procedimientos correspondientes y con las garantías legales aplicables.
