La apreciación del guaraní frente al dólar habría generado ganancias significativas para los inversionistas internacionales que ingresaron a los bonos soberanos paraguayos denominados en moneda local. Una estimación plantea que quienes compraron estos títulos en febrero de 2025 podrían haber obtenido un retorno cercano al 51% en dólares en 19 meses, considerando intereses y una venta a la par, sin cobertura cambiaria, según un análisis realizado por Arnold Benítez Riveros, economista de Avalon Casa de Bolsa.
El resultado representa una oportunidad para quienes invirtieron en ese momento, pero también instala una pregunta para el financiamiento público: ¿qué rendimiento deberá ofrecer Paraguay para atraer nuevos capitales si el escenario cambiario cambia?
La discusión cobra relevancia porque Paraguay ya recurrió en varias ocasiones a los mercados internacionales para colocar deuda en guaraníes. En febrero de 2025 emitió el equivalente a US$ 600 millones, a una tasa del 8,5% y a 10 años de plazo. Un año después, en febrero de 2026, concretó una nueva colocación por US$ 1.000 millones, también al 8,5%, pero con vencimiento a 12 años.
Este antecedente permite observar que el interés por los títulos en moneda local se mantuvo en las emisiones posteriores. Sin embargo, la rentabilidad que obtiene un inversor extranjero no depende exclusivamente del cupón: también está expuesta a la evolución del guaraní frente a su moneda de referencia.
El rendimiento cambiario y el atractivo de los bonos
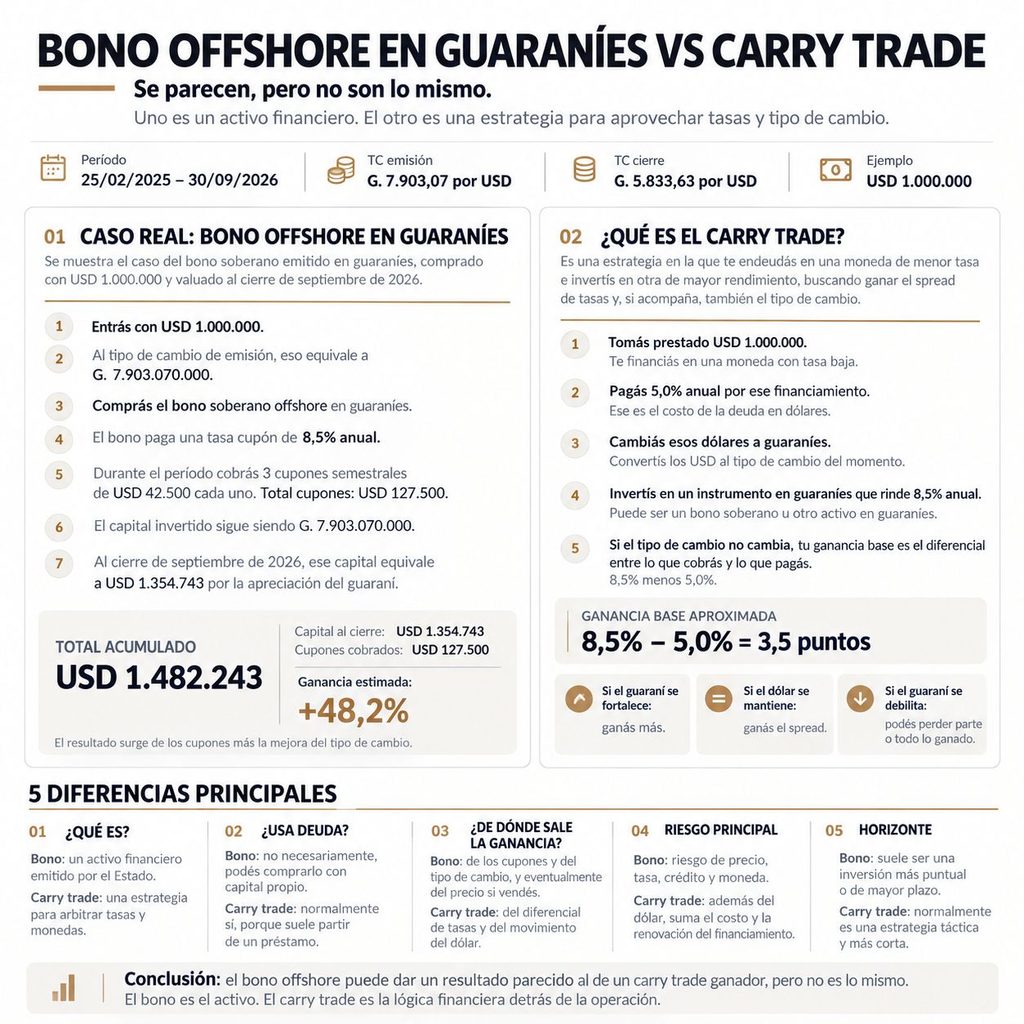
El rendimiento estimado de hasta 51% en dólares surge de la combinación de dos componentes. Por un lado, los intereses que paga el bono, cuya tasa nominal es del 8,5% anual. Por otro, la apreciación del guaraní: al momento de convertir nuevamente a dólares el capital y los intereses recibidos, el inversor obtiene más dólares por cada guaraní que posee.
El Banco Central del Paraguay (BCP) informó que el guaraní acumuló una apreciación del 23,6% frente al dólar entre diciembre de 2024 y el 12 de agosto de 2026. El movimiento cambiario se produjo en un periodo en el que la moneda local ganó terreno, aunque posteriormente el dólar registró una recuperación parcial.
En ese contexto, el cálculo del 51% debe entenderse como una simulación de rentabilidad y no como una ganancia garantizada ni como el retorno efectivo de todos los tenedores. El resultado depende del tipo de cambio utilizado al ingresar y salir de la inversión, del cobro de los cupones, del precio de venta del título y de los costos asociados. También supone que el bono puede venderse a la par, es decir, al 100% de su valor nominal.
La diferencia es importante porque, aunque el inversor haya obtenido intereses durante el periodo, la ganancia total en dólares solo se materializa en función de las condiciones de salida. Si el guaraní se deprecia antes de que el tenedor convierta sus recursos a dólares, parte del rendimiento cambiario puede reducirse o incluso revertirse.
Bonos en guaraníes y carry trade: operaciones diferentes
La comparación con el carry trade permite comprender mejor el atractivo que puede tener una inversión en moneda local. En términos generales, esta estrategia consiste en financiarse en una moneda con tasas de interés relativamente bajas para invertir en otra que ofrece rendimientos superiores, con la expectativa de obtener una diferencia favorable.
En cambio, quien adquiere un bono soberano paraguayo denominado en guaraníes está comprando un instrumento de deuda que paga intereses en moneda local. Si se trata de un inversor extranjero, su rendimiento medido en dólares dependerá tanto de la tasa del bono como de la variación del tipo de cambio durante el periodo de inversión.
Ambas operaciones pueden beneficiarse de un diferencial de tasas y de una apreciación de la moneda en la que se invierte, pero no son equivalentes. El riesgo cambiario, las condiciones de financiamiento, el plazo y la estructura de cada operación son distintos.
El desafío para las próximas emisiones
El resultado obtenido por quienes ingresaron en febrero de 2025 también plantea interrogantes sobre las condiciones que deberá ofrecer Paraguay para mantener el interés de los inversores internacionales. Si el guaraní deja de apreciarse o comienza a depreciarse, el componente cambiario podría dejar de aportar rendimientos adicionales y convertirse en un factor negativo para quienes miden sus resultados en dólares.
Ante ese escenario, los nuevos compradores podrían exigir una mayor tasa de interés para compensar el riesgo cambiario. También podrían optar por reducir su exposición a títulos denominados en guaraníes y dirigir sus recursos hacia instrumentos en dólares u otros mercados.
La evolución del dólar será, por tanto, una variable relevante para las próximas colocaciones. Una recuperación sostenida de la moneda estadounidense modificaría las expectativas de retorno de los inversionistas y podría incidir en las condiciones de futuras emisiones.
La emisión de febrero de 2026 muestra que Paraguay logró colocar US$ 1.000 millones equivalentes en guaraníes a una tasa del 8,5% y a 12 años de plazo. La operación recibió ofertas por 1,5 veces el monto colocado y contó con la participación de 64 inversores internacionales.
No obstante, mantener esa tasa en futuras emisiones dependerá de las condiciones financieras internacionales, la percepción de riesgo soberano, las expectativas sobre el guaraní y la demanda por instrumentos en moneda local.
El efecto no se limita al financiamiento del Estado. Las tasas soberanas también funcionan como referencia para el resto del mercado financiero. Si el costo de endeudamiento del Tesoro aumenta, podría trasladarse a las condiciones de financiamiento de empresas y otros emisores que buscan captar recursos en el mercado de capitales.
Así, el desafío para Paraguay no consiste únicamente en conservar el acceso a los mercados internacionales, sino también en sostener el atractivo de sus bonos en guaraníes en un escenario en el que la rentabilidad cambiaria podría dejar de jugar a favor de los inversores.