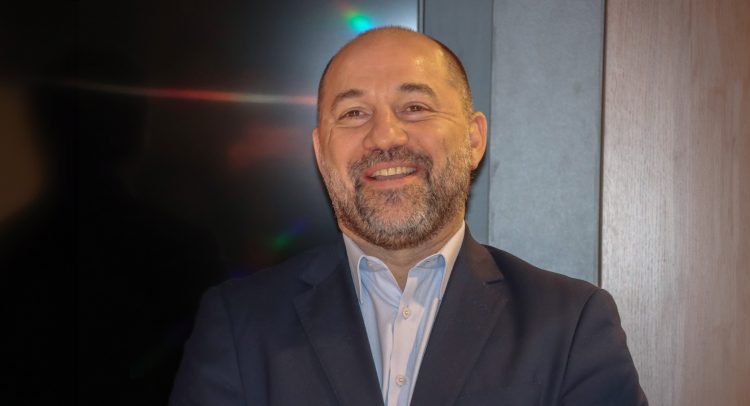
Para Raúl Luraghi, director de mercados de Itaú Paraguay, el análisis de las cuentas fiscales del país requiere separar el efecto de las obligaciones heredadas de la dinámica corriente del déficit. Bajo esa lectura, el desafío fiscal planteado para los próximos años sería menor al que reflejan las cifras nominales del Presupuesto, aunque el punto determinante estará en la capacidad de ejecutar las medidas anunciadas para corregir los desvíos.
Luraghi explicó que el gobierno planteó que la corrección fiscal prevista para este año y el próximo tiene un componente temporal relacionado con el pago de deudas acumuladas con determinados sectores. Por ello, consideró necesario descontar ese efecto al analizar el punto de partida para el año 2028.
En la foto: Raúl Luraghi, director de mercados de Itaú Paraguay
“Uno tiene que tener en cuenta que hay que sacar ese efecto y el número que termine en el 2027 de cara al 2028 no va a ser el número total que se publique. No va a ser el número del que posiblemente se va a partir para el 2028. Entonces hay que descontar ese efecto y el esfuerzo sería mucho más chico que el 3,9% que tiene planteado el presupuesto”, sostuvo.
La discusión se produce en un contexto en el que el déficit fiscal previsto alcanza 3% del PIB para 2026 y 3,9% para 2027, según el análisis presentado por Itaú. De acuerdo con lo explicado por los economistas del banco, dentro del déficit previsto para 2027 se contempla un componente cercano a 2 puntos del PIB correspondiente a deuda heredada, por lo que el resultado corriente se ubicaría alrededor de 1,9% del PIB. El objetivo posterior es avanzar hacia el límite de 1,5% establecido por la Ley de Responsabilidad Fiscal.
La confianza se juega más allá de las calificadoras
Para Luraghi, una parte relevante del análisis financiero sobre Paraguay pasa por mirar cómo responde el mercado a las emisiones soberanas.
“Siempre yo noto que en Paraguay estamos muy pendientes de lo que dicen las calificadoras, pero también hay otra pata que es incluso más importante que las calificadoras, que es la confianza del mercado en Paraguay”, señaló.
En ese sentido, destacó la respuesta de los inversores a las emisiones del Gobierno durante los últimos años y puso especial énfasis en la demanda registrada por instrumentos denominados en moneda local. “Este año tuvimos incluso una demanda gigante por moneda local, que era algo que hace años atrás no existía” remarcó.
La referencia adquiere relevancia porque el mercado no evalúa únicamente el resultado fiscal de un ejercicio, sino también la trayectoria de las cuentas públicas, la capacidad de pago y las señales que transmite la gestión de la deuda soberana.
Riesgo país: el otro termómetro que sigue el mercado
Luraghi planteó además que, al comparar Paraguay con otras economías latinoamericanas, es necesario observar el riesgo país, indicador que incorpora distintas variables y no solamente el déficit fiscal.
“Lo cierto es que el riesgo país de Paraguay de nuevo empieza a reflejar todas las variables que se midan, no solamente el déficit, sino también crecimiento, inflación, el manejo del Banco Central, las cuentas externas”, explicó.
Según el director de mercados de Itaú Paraguay, el spread soberano paraguayo se encuentra entre los más bajos de América Latina. Mencionó específicamente a Chile y Uruguay como economías que presentan niveles inferiores y que, a su vez, cuentan con calificaciones crediticias superiores a la paraguaya.
La lectura, por tanto, incorpora dos dimensiones distintas: por un lado, la evaluación formal de las agencias calificadoras y, por otro, el precio al que el mercado negocia el riesgo soberano paraguayo.
Luraghi también puso el foco en qué ocurre después de reconocer un desvío fiscal. A su criterio, los inversos observan no solamente la magnitud del desvío, sino qué medidas se adoptan, cómo se transparenta la situación y cuál es la capacidad de ejecución del plan anunciado.
“Los desvíos existen, van a existir. A mí me decía un inversor: ‘Muéstrame un vecindario donde se siga haciendo el… algún alumno aplicado’. Miras a tu vecino y son de 16, 17, algunos déficit de cerca de 10. Que vos te desvíes 1 y medio a 2 y medio, o 2 y medio a 3, no es un issue, sobre todo cuando tienes un plan para arreglarlo”, relató. El punto central, según explicó, es que el mercado necesita comprobar que las medidas anunciadas efectivamente se implementen.
“Ahora el desafío es ejecutar ese plan. Ese es el desafío y eso es lo que, como decía Andrés, eso es lo que van a estar mirando las calificadoras. El desfasaje tiene un desfasaje, ahora tienes un plan, quiero ver cómo lo ejecutas y sobre eso yo te evalúo”, agregó.
De 3,9% a 1,9%: la diferencia que mira el mercado
Otro de los elementos destacados por Luraghi es la composición del déficit previsto para 2027. Según explicó, el planteamiento del equipo económico contempla que dentro del 3,9% del PIB previsto para ese año existe cerca de 2% del PIB correspondiente a obligaciones heredadas que deben ser canceladas. Una vez aislado ese componente, el déficit corriente se aproximaría al 1,9% del PIB.
“Entonces la tarea se vuelve más ejecutable y nosotros creemos que es más realizable. Ahora, de vuelta, hay que hacer seguimiento, hay que ver si eso se ejecuta y eso va a dar confianza”, afirmó.
La diferencia resulta relevante para interpretar la trayectoria fiscal: el número total del déficit no necesariamente representa por sí solo el esfuerzo que deberá realizarse para llevar el resultado corriente hacia el límite fiscal establecido para 2028.
Para Luraghi, uno de los aspectos que diferencia el actual planteamiento es que el objetivo no sería solamente corregir el resultado fiscal una vez producido el desvío, sino intervenir sobre los procesos que lo generan. “Lo que hoy plantean es un plan para que no vuelva a ocurrir, un plan corrigiendo el origen de los déficits y el origen de los desvíos”, sostuvo.
El director de Mercados de Itaú Paraguay explicó que, durante las conversaciones con el equipo económico, se hizo referencia a cambios operativos y a la convergencia anual, con la intención de evitar que los desvíos vuelvan a acumularse.
La cuestión que permanece abierta es la ejecución.
“Y la primera pregunta, voy a aceptar la planilla, ‘okay, esta historia la escuchamos dos veces, ¿por qué ahora sí?’. Por lo que nos cuentan y el plan que quieren ejecutar es: ‘nosotros vamos a tocar el origen de los procesos, el origen para que no vuelva a ocurrir’”, relató.
Luraghi resumió esta diferencia con una comparación: “Uno no se encuentra con la sorpresa cuando tiene que pagar la cuenta, sino cuando se origina la cuenta”.
Para el ejecutivo, esa es una de las principales señales que deberán observar los inversores en los próximos meses.
Más allá de las evaluaciones periódicas de las calificadoras, Luraghi señaló que existe un indicador que el mercado actualiza permanentemente: el precio de los bonos soberanos y, con ello, el spread respecto de los títulos del Tesoro estadounidense.
“Esa confianza se mide todos los días en precios. Esos spreads se mantienen bajos, de hecho, cada vez estamos muy cerca de los 100 básicos sobre el Treasury”, afirmó. El ejecutivo volvió a mencionar a Chile y Uruguay como los países que superan a Paraguay en este indicador dentro de la comparación regional que realizó.
“Entonces mirar también eso, no solo las clasificadoras cómo nos ven, sino cómo nos mide el mercado que está procesando todos los días”, concluyó.
Así, el debate fiscal paraguayo incorpora una segunda dimensión: no solamente cuánto se desvía el resultado fiscal, sino cómo se explica ese desvío, qué parte responde a obligaciones heredadas, qué medidas se adoptan para corregirlo y, finalmente, cómo responde el mercado a esas señales.
La lectura de Luraghi coloca la ejecución como el próximo punto de seguimiento para inversores y calificadoras. Mientras tanto, el riesgo soberano continúa funcionando como un termómetro diario de la percepción financiera sobre Paraguay.
